

O desconto de 90% do Desenrola 3.0 não é garantido ao devedor: a Medida Provisória nº 1.393/2026 exige que a União compre as carteiras de dívidas com desconto mínimo de 90%, e o devedor poderá quitar com desconto de até o mesmo percentual obtido pela União na compra, que pode ser maior que 90%, segundo a MP e a Agência Senado (2026). Em regra, o programa alcança dívidas de pessoas físicas com valor original inferior a R$ 10 mil e em atraso há mais de 720 e menos de 1.645 dias em 25 de setembro de 2026.
O Desenrola 3.0 não garante desconto de 90% a quem deve. Neste post, você entende quem pode participar do Desenrola Brasil 3.0, quais dívidas entram, quando a negociação começa, que outras opções existem para quem ficou de fora e como organizar o fluxo de caixa para não voltar ao endividamento. É um conteúdo para brasileiros e brasileiras com dívidas em atraso, principalmente famílias com o orçamento apertado, inclusive as que têm dívidas com bets, que precisam saber o que esperar antes de assinar qualquer acordo.
O programa foi criado pela MP 1.393/2026, assinada em 25 de setembro de 2026, no mesmo dia da medida provisória que proíbe as bets. Segundo o ministro Bruno Moretti, do Planejamento e Orçamento, a renegociação terá atenção especial às famílias cujo endividamento está associado às apostas (Ministério da Justiça e Segurança Pública, 2026). Segundo a Serasa (2026), o Brasil encerrou julho com 83,9 milhões de pessoas inadimplentes e R$ 586,4 bilhões em débitos em aberto. Já o Tesouro Nacional, em dados divulgados pela Agência Brasil (2026), contabilizou em agosto de 2026 um estoque de R$ 592 bilhões em dívidas inadimplidas registradas nos birôs de crédito, o que dá, em média, cerca de R$ 7 mil em pendências por devedor.
O que é o Desenrola Brasil 3.0 e quem pode participar?
O Desenrola Brasil 3.0 é a terceira fase do programa federal de renegociação de dívidas de pessoas físicas, criada pela MP 1.393/2026, e poderá funcionar até 30 de junho de 2028, segundo a Agência Senado (2026). A União compra carteiras de dívidas dos credores e, depois, o devedor poderá quitar o saldo à vista ou parcelá-lo.
A lógica muda em relação às fases anteriores, em que a negociação era direta entre credores e devedores, conforme a Agência Brasil (2026). O governo estima que até 15 milhões de pessoas possam ser beneficiadas, e a meta é alcançar até R$ 150 bilhões em dívidas, de um total de R$ 300 bilhões em débitos em atraso entre dois e quatro anos e meio, segundo o ministro Moretti (Ministério da Justiça e Segurança Pública, 2026). O programa, portanto, não pretende regularizar as dívidas de todos os 83,9 milhões de negativados do país: o alcance estimado pelo governo é de até 15 milhões de pessoas, dentro do recorte de valor e de atraso descrito a seguir.
Quais dívidas entram no Desenrola 3.0?
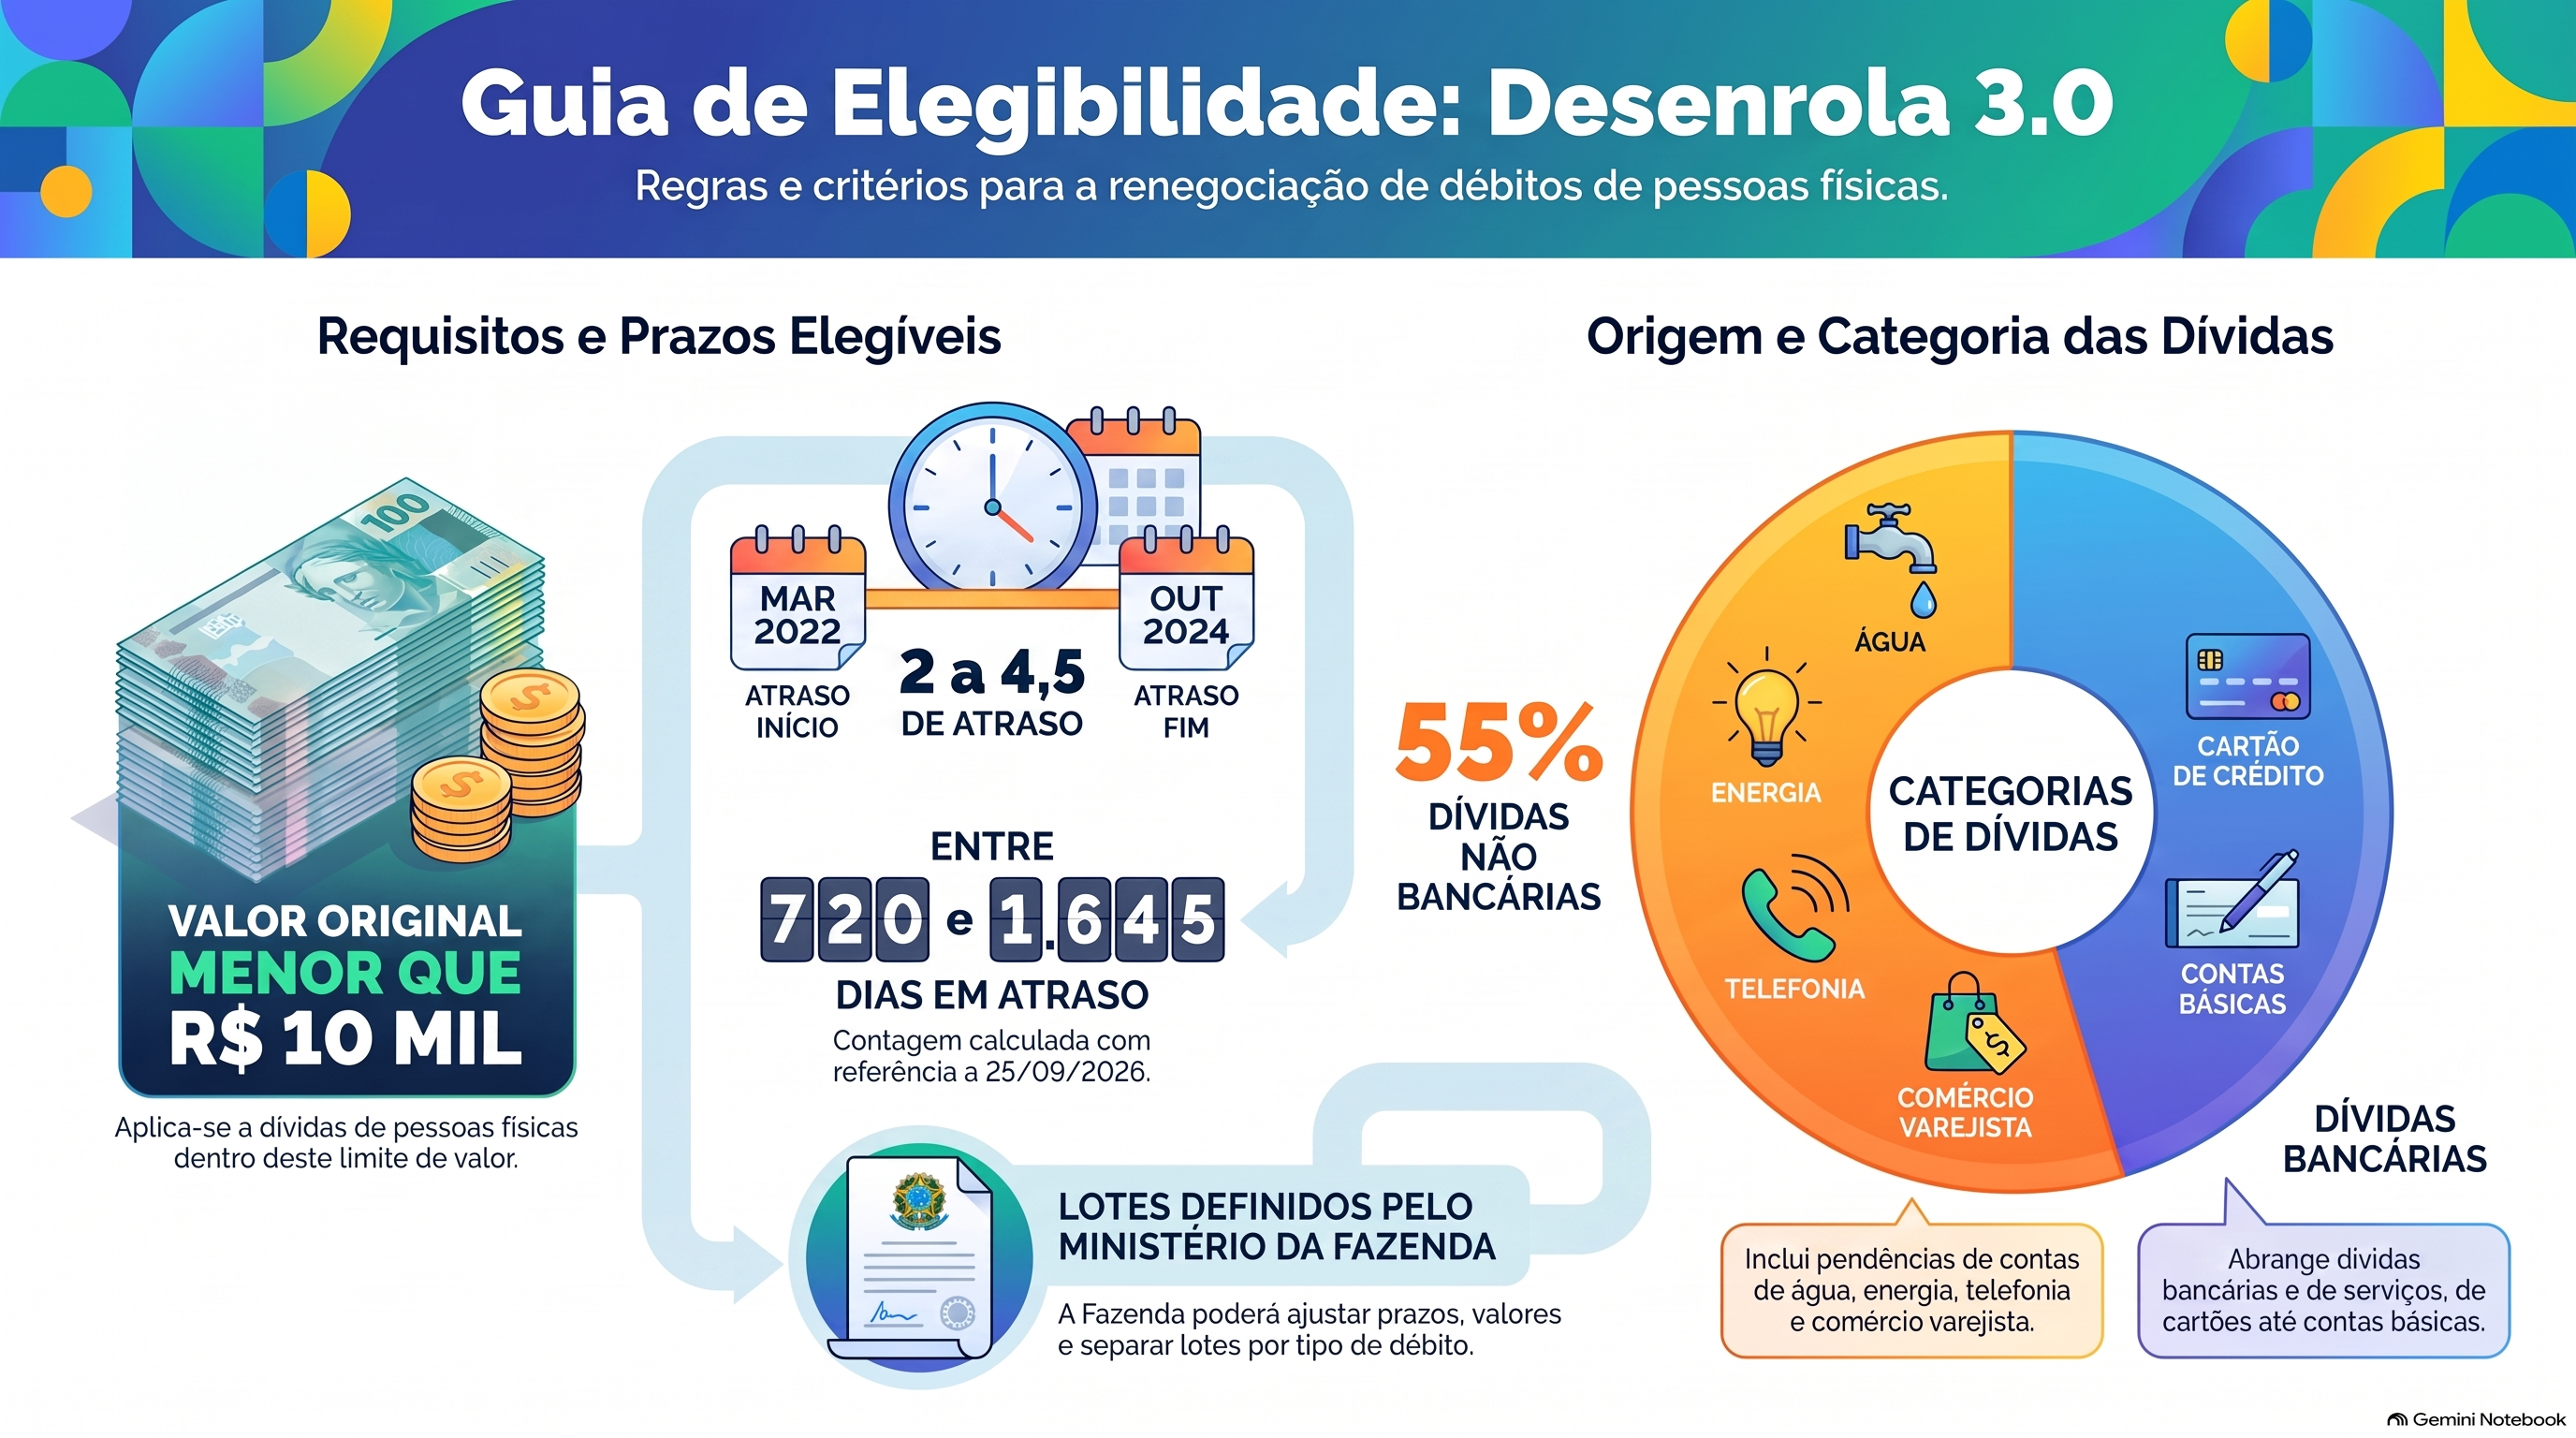
Em regra, entram as dívidas de pessoas físicas com valor original inferior a R$ 10 mil e que, em 25 de setembro de 2026, estavam em atraso havia mais de 720 dias e menos de 1.645 dias, segundo a MP 1.393/2026. Na prática, são débitos vencidos aproximadamente entre o fim de março de 2022 e o início de outubro de 2024, ou seja, atrasos de cerca de dois a quatro anos e meio, e a contagem exata depende da regulamentação.
Segundo a MP 1.393/2026, o programa alcança dívidas bancárias, como as de cartão de crédito, e não bancárias, como as de contas de serviços públicos, e o Ministério da Fazenda definirá em ato as regras de cada procedimento e poderá separar os lotes por tipo de dívida. Entre as não bancárias estão contas de água, energia e telefonia e débitos de empresas do varejo, e cerca de 55% do estoque é desse tipo, de acordo com o Tesouro Nacional, em dados divulgados pela Agência Brasil (2026). A Fazenda poderá, em certas condições, incluir dívidas com outros prazos ou valores (Agência Senado, 2026).
Preciso me inscrever e quando o Desenrola 3.0 começa a valer para o devedor?
A MP não prevê inscrição do devedor: quem oferece as carteiras de dívidas à União são os credores, conforme a Agência Senado (2026). Como as regras para o devedor negociar dependem de ato do Ministério da Fazenda e do Conselho Monetário Nacional, acompanhe as novidades antes de qualquer pagamento. Segundo essa fonte, o chamamento dos credores está previsto para novembro de 2026, a entrega das propostas para dezembro e a homologação para janeiro de 2027.
O Ministério da Justiça e Segurança Pública (2026) informa que o leilão de compra das carteiras está previsto para novembro, com operação do Tesouro Nacional, do Banco do Brasil ou da Caixa Econômica Federal. As datas variam conforme a fonte, e a assinatura dos contratos e o início do repasse dos descontos aos devedores estão previstos para fevereiro de 2027, segundo a Agência Brasil (2026).
Todo esse cronograma depende de a medida provisória ser mantida pelo Congresso: o prazo de deliberação vai até 23 de novembro de 2026 e pode ser prorrogado por mais 60 dias (Congresso Nacional, 2026).
O desconto de 90% do Desenrola 3.0 é garantido para quem deve?
Não. O deságio mínimo de 90% é exigido na compra das carteiras pela União, e o art. 31-D da Lei 14.690/2023, incluído pela MP 1.393/2026, prevê que o devedor poderá quitar a dívida com deságio equivalente a até o mesmo percentual obtido pela União. O ministro Moretti afirmou que o desconto dos leilões será integralmente repassado às famílias (Ministério da Justiça e Segurança Pública, 2026), mas, como o texto da MP fala em desconto de até esse percentual, o prudente é aguardar a regulamentação e ler o contrato antes de contar com um percentual exato.
Numa situação hipotética, se uma dívida elegível de R$ 9 mil fosse comprada com o desconto mínimo de 90% e esse desconto chegasse integralmente ao devedor, o valor a negociar seria de R$ 900. É um cenário possível, e não uma promessa. Quem optar pelo parcelamento pagará juros, e as condições serão definidas pelo Conselho Monetário Nacional (Agência Brasil, 2026). A MP reserva até R$ 15 bilhões do Ministério da Fazenda para a compra, condicionados à disponibilidade orçamentária (Agência Senado, 2026).
Minha dívida não entra no Desenrola 3.0: que outras opções de negociação existem?
O Novo Desenrola Brasil (2.0), que atendia atrasos menores, terminou em 31 de agosto de 2026, e a regra geral do 3.0 não cobre dívidas com menos de 720 dias de atraso. Como negociar dívidas fora dos critérios? É possível negociar diretamente com o credor, pedir a portabilidade do crédito, reclamar no consumidor.gov.br ou no Procon, procurar os núcleos de superendividamento dos tribunais e da Defensoria e, se necessário, ajuizar ação para revisar contrato com juros abusivos ou repactuar as dívidas.
Na negociação direta, peça a proposta por escrito, compare o valor do parcelamento com o pagamento à vista e faça uma contraproposta que caiba na renda antes da assinatura do contrato. Em assuntos de dívida, nossa opinião é que não se deve aceitar parcela que comprometa as despesas básicas da casa.
Negociar dívidas pelo Serasa Experian é uma boa opção?
O Serasa Limpa Nome é uma das formas de negociar: a Serasa informou mais de 14 milhões de acordos fechados entre maio e julho de 2026 (Serasa, 2026). Compare a oferta com a do próprio credor, confira o valor total e use só canais oficiais, com cautela diante de feirões e de mensagens de terceiros.
O que é superendividamento e como pedir a repactuação das dívidas?
Superendividamento é a impossibilidade manifesta de o consumidor, pessoa natural e de boa-fé, pagar todas as suas dívidas de consumo sem comprometer o mínimo existencial, conforme o art. 54-A do Código de Defesa do Consumidor, incluído pela Lei 14.181/2021. Pelo art. 104-A, a requerimento do consumidor, o juiz poderá instaurar o processo de repactuação, com audiência de conciliação com os credores, na qual o consumidor propõe plano de pagamento de até cinco anos, preservado o mínimo existencial, hoje de R$ 600 (Decreto 11.150/2022, com a redação do Decreto 11.567/2023).
Ficam fora da repactuação as dívidas de contratos celebrados dolosamente sem o propósito de pagar, as de crédito com garantia real, os financiamentos imobiliários e o crédito rural (art. 104-A, §1º).
Em 23 de abril de 2026, ao julgar as ADPFs 1.005, 1.006 e 1.097, sob relatoria do ministro André Mendonça, o Plenário do Supremo Tribunal Federal manteve o valor de R$ 600 e, por unanimidade, determinou que o Conselho Monetário Nacional avalie o mínimo existencial anualmente. Por maioria, o Tribunal também entendeu que as parcelas do crédito consignado devem entrar no cálculo, e divergiram desse ponto os ministros Cármen Lúcia, Luiz Fux, Flávio Dino e Cristiano Zanin (Supremo Tribunal Federal, 2026).
Como organizar o fluxo de caixa da família para não cair na dívida bola de neve?
Organizar o fluxo de caixa é registrar toda a renda que entra e todos os gastos que saem, das despesas fixas às variáveis, para saber quanto sobra para o pagamento das dívidas. É o passo inicial do controle financeiro e ajuda a evitar a dívida bola de neve, que cresce porque os juros passam a incidir sobre os juros, como no cartão de crédito rotativo quando só se paga o mínimo.
Segundo pesquisa da Serasa com o Instituto Opinion Box (2026), metade dos consumidores gastou mais do que planejava no primeiro semestre, o que reforça a necessidade de rever o orçamento. Uma forma prática de começar é seguir estes passos:
- liste todas as contas, os débitos e as parcelas, com o credor e o valor de cada um, e anote o número de parcelas em aberto;
- defina uma meta de pagamento compatível com a renda e corte a despesa que não for essencial, para aliviar o aperto no bolso;
- escolha entre os métodos de quitação, como pagar primeiro a menor dívida (o chamado método bola de neve) ou a de juros mais altos;
- faça do uso do dinheiro que a economia doméstica liberar a quitação de débitos, e não a abertura de novos créditos.
Dívida de cartão feita para apostar em bets pode ser renegociada?
Em regra, sim: a dívida com o banco ou com a administradora do cartão continua sendo dívida bancária, ainda que o dinheiro tenha ido para apostas, e não se confunde com a chamada dívida de jogo do art. 814 do Código Civil. Ela pode ser negociada como qualquer outra e entra no Desenrola 3.0 se atender aos critérios de valor e de atraso. Cada caso precisa de análise, porque o Código Civil trata separadamente do empréstimo feito para jogar no ato da aposta (art. 815) e porque contratos celebrados dolosamente sem o propósito de pagar ficam fora da repactuação.
O relatório do IBICT, citado pela Agência Brasil (2026), aponta que ao menos 24 milhões de brasileiros apostaram em 2024 e quase metade ficou endividada. Quem tem saldo em bets pode resgatá-lo até as 23h59 de 5 de outubro, e os bancos devolvem os valores restantes entre 9 e 14 de outubro, preferencialmente na conta de origem, segundo o Ministério da Justiça e Segurança Pública (2026) e a MP 1.394/2026. Esse saldo pode ser usado para reduzir a dívida antes de negociar a parcela.
Por que contar com um advogado especialista em Direito do Consumidor?
Dr. Renato Schenkel da Cruz lidera a equipe de Direito do Consumidor da Garrastazu Advogados. Aqui, analisamos dívidas acumuladas, inclusive as ligadas a apostas, e avaliamos a repactuação e a revisão de contratos, ajudando também nossos clientes com juros abusivos em contratos bancários e com negativação indevida. Com atuação em diversas áreas do Direito e atendimento online em todo o país, a Garrastazu está pronta para orientar. Conte conosco.
Perguntas Frequentes
Como funciona o Desenrola Adimplentes para quem está com as contas em dia?
O Desenrola Adimplentes (MP 1.373/2026) permite trocar uma dívida de crédito pessoal sem consignação por nova operação com juros de até 1,99% ao mês. É voltado a pessoas sem vínculo empregatício formal ativo, que não ocupem cargo público nem recebam aposentadoria ou pensão. Exige ao menos quatro parcelas pagas, atraso de no máximo 90 dias e saldo de até R$ 15 mil por instituição, e não cobre cartão de crédito, cheque especial, dívida com garantia real nem crédito rural.
O prazo para oferta e celebração dos acordos é de 120 dias contados da publicação da MP 1.373, em 29 de junho de 2026, e vai até 26 de outubro de 2026, data em que também termina a vigência dessa MP se o Congresso não a converter em lei (MP 1.393/2026; Congresso Nacional, 2026). Pelo art. 8º, VI, da MP 1.373/2026, o contrato deve registrar que o beneficiário se compromete a não usar plataformas de apostas de quota fixa e concorda com o bloqueio do seu CPF nessas plataformas, para cadastro, acesso, movimentação ou apostas, pelo período de seis meses contados da assinatura. Com a proibição das bets pela MP 1.394/2026, essa cláusula perde boa parte do efeito prático enquanto a proibição estiver em vigor.
O banco pode descontar a dívida do meu salário ou benefício?
A MP 1.393/2026 não cria desconto automático em salário ou benefício: ela trata da compra de carteiras de dívidas inadimplidas e da oferta de pagamento ao devedor, à vista ou parcelado. Desconto direto depende do contrato e da autorização, como no crédito consignado, que tem regras próprias. Leia tudo antes de assinar e, se houver desconto sem previsão contratual na sua conta, procure um advogado ou o Procon.
Como evitar golpes com o nome do Desenrola 3.0?
Como a MP não prevê inscrição do devedor e as regras ainda serão regulamentadas, desconfie de quem pedir cadastro, taxa ou senha para liberar o desconto. Se algo parecer bom demais, confirme nos canais oficiais do governo e do credor, sem clicar em links recebidos por mensagem e sem dar acesso à sua conta ou ao seu celular.
Como funciona o leilão de compra de carteiras do Desenrola 3.0?
Os credores oferecem carteiras à União em procedimento competitivo, e terão prioridade as propostas com os maiores descontos, que não podem ser inferiores a 90% (art. 31-C da Lei 14.690/2023, incluído pela MP 1.393/2026). O credor deve oferecer todos os créditos elegíveis que tiver contra cada devedor, sem escolher apenas parte deles.
Quem opera o programa e qual é o papel do Conselho Monetário Nacional?
Segundo o Ministério da Justiça e Segurança Pública (2026), a operação fica a cargo do Tesouro Nacional, do Banco do Brasil ou da Caixa Econômica Federal. O Conselho Monetário Nacional define as condições do parcelamento, e o Ministério da Fazenda pode fixar critérios adicionais, conforme a MP 1.393/2026.
Até quando vale o programa e onde acompanhar as novidades?
O Desenrola Brasil 3.0 poderá funcionar até 30 de junho de 2028. A MP está em vigor desde 25 de setembro de 2026, mas precisa ser aprovada pelo Congresso Nacional para virar lei em definitivo, e as novidades podem ser acompanhadas nas páginas oficiais do Congresso e do Ministério da Fazenda, segundo a Agência Senado (2026).
Atualizado em 29 de setembro de 2026. Este artigo será revisto após a votação da medida provisória no Congresso, e as regras podem mudar.



Fique por dentro das nossas novidades.
Acompanhe nosso blog e nossas redes sociais.