

A cobrança de OPME não paga pode ser feita por via administrativa, com notificação e e-mail ao hospital, ou por via judicial, principalmente pela ação monitória, quando o fornecedor tem nota fiscal e comprovante de entrega do material, mas não tem título executivo. O prazo para essa cobrança é de cinco anos, contado do dia seguinte ao vencimento de cada nota fiscal, nos termos do art. 206, §5º, I, do Código Civil.
Para quem vive do fornecimento de órteses, próteses e materiais especiais, a cobrança de OPME atrasada virou rotina. O material é entregue, o procedimento cirúrgico acontece, a nota fiscal é emitida — e o pagamento simplesmente não vem no prazo combinado. Segundo o Anuário ABRAIDI (8ª edição), na saúde suplementar o intervalo médio entre o fornecimento e o recebimento chega a 179 dias: 86 dias para o hospital ou a operadora liberarem a nota fiscal e mais 93 dias até o pagamento efetivo.
Esse tipo de atraso não é aleatório. Cada uma dessas operações de fornecimento de produtos para saúde envolve o médico que indica o material, o hospital que recebe e usa o produto e a operadora de saúde que autoriza e, em tese, paga a conta. A autorização prévia dada pela operadora significa apenas que o procedimento foi aprovado — ela não garante, por si só, que o pagamento final será feito no prazo. É justamente para os casos em que esse fluxo trava que existem instrumentos jurídicos bem consolidados, como a ação monitória, que este artigo explica em detalhes.
Este artigo funciona como um guia prático para quem enfrenta essa rotina no financeiro ou no jurídico de uma distribuidora, importadora ou fabricante de OPME. A seguir, você vai entender qual é exatamente o prazo que a empresa tem para cobrar cada nota fiscal vencida, o que interrompe — e o que não interrompe — essa contagem, como estruturar a cobrança administrativa antes de judicializar e, principalmente, quando e como usar a ação monitória, o instrumento mais indicado para quem tem nota fiscal e comprovante de entrega, mas não tem um título executivo em mãos. No fim, uma seção de perguntas frequentes esclarece quem pode ser cobrado, quais documentos sustentam o pedido e o que muda quando o devedor é um hospital público ou atende pelo SUS.
Qual é o prazo para a cobrança de OPME com nota fiscal vencida?
O prazo para cobrar uma nota fiscal de OPME não paga é de cinco anos, contado do dia seguinte ao vencimento de cada título. A regra está no art. 206, §5º, I, do Código Civil, que fixa a prescrição quinquenal para a pretensão de cobrança de dívidas líquidas constantes de instrumento particular — categoria em que se enquadra a nota fiscal acompanhada da prova de entrega do material. É esse caráter líquido e certo da dívida — e não a existência de um título executivo — que autoriza a cobrança. O Superior Tribunal de Justiça já aplicou esse mesmo prazo, de forma pacífica, a diversos instrumentos particulares usados como base de ação monitória, entre eles a nota promissória sem força executiva, conforme a Súmula 504 do STJ.
Vale reforçar uma distinção que costuma gerar confusão: o prazo que a Agência Nacional de Saúde Suplementar (ANS) fixa para a operadora responder a um pedido de autorização de OPME é uma coisa; o prazo de prescrição para cobrar judicialmente a nota fiscal já vencida é outra, completamente diferente. O primeiro trata da fase de aprovação do procedimento; o segundo, da cobrança do crédito depois que o material já foi entregue e usado.
Outra distinção relevante é entre mora e prescrição. Pelo art. 397 do Código Civil, a obrigação positiva e líquida não paga no vencimento constitui o devedor em mora de pleno direito, independentemente de qualquer notificação — ou seja, o hospital já está inadimplente desde o dia seguinte ao vencimento de cada nota fiscal, e não apenas quando recebe uma cobrança formal. A notificação e o e-mail de cobrança, tratados mais adiante, servem para pressionar o pagamento e reunir prova da dívida, não para constituir a mora, que já existe por força de lei.
A nota fiscal vencida há mais de três anos ainda pode ser cobrada?
Sim, desde que ainda não tenham se passado cinco anos do vencimento. Uma nota fiscal com três ou até quatro anos de atraso continua cobrável, tanto pela via administrativa quanto pela ação monitória. O problema é que muitas empresas do setor deixam esses créditos "esperando" — sem notificação, sem e-mail de cobrança, sem qualquer ato formal — até que o prazo se esgote e a dívida deixe de ser exigível pela via judicial. Por isso, o ideal é que cada nota fiscal em aberto entre em um controle de prazos assim que vence, e não apenas quando o valor acumulado já preocupa.
O que interrompe o prazo de prescrição da dívida de OPME entre empresas?
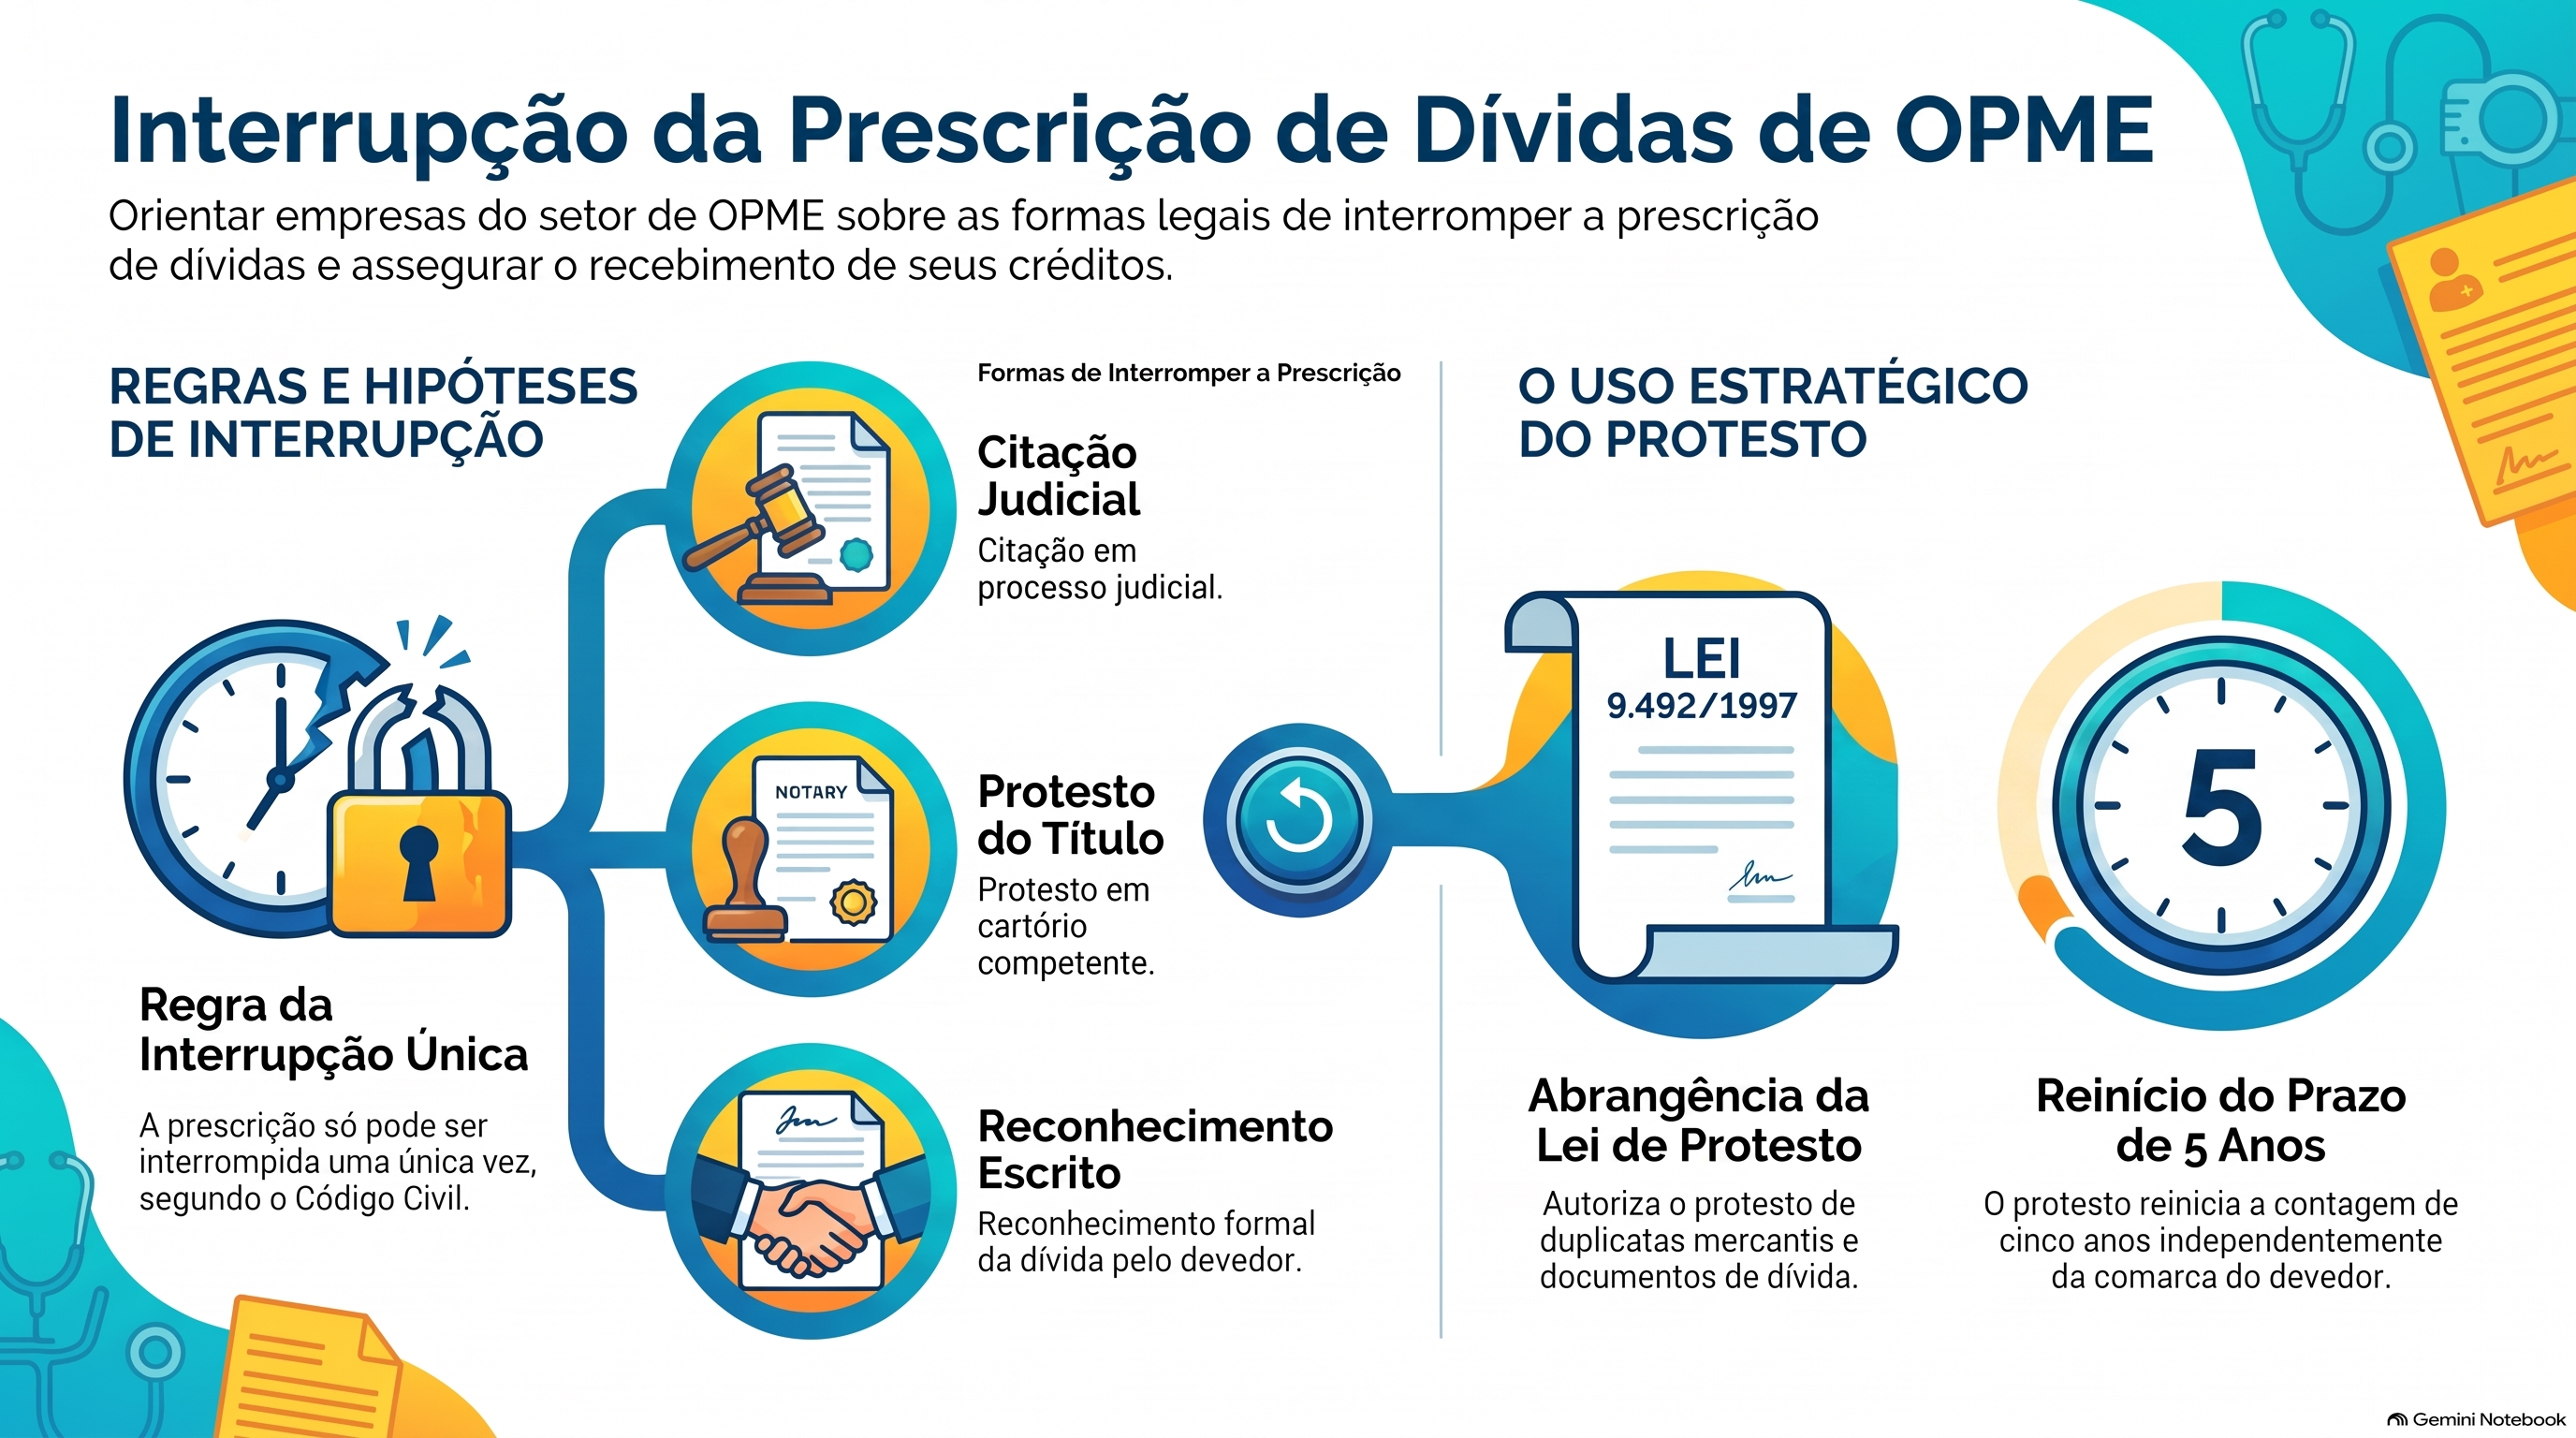
A prescrição só pode ser interrompida uma única vez, conforme o art. 202 do Código Civil. Entre as hipóteses que interrompem esse prazo estão o despacho do juiz que ordena a citação do devedor em ação judicial — desde que o autor adote as providências necessárias para viabilizar a citação no prazo de dez dias, caso em que a interrupção retroage à data da propositura da ação (CC, art. 202, I; CPC, art. 240, §§ 1º e 2º) —, o protesto cambial do título representativo da dívida e qualquer ato inequívoco do devedor, ainda que extrajudicial, que importe reconhecimento da dívida.
O protesto, em especial, é uma ferramenta pouco usada pelas empresas de OPME. A Lei 9.492/1997, em seu art. 1º, define o protesto como o ato que comprova o inadimplemento de obrigação originada em títulos e outros documentos de dívida — o que inclui a duplicata mercantil emitida com base na nota fiscal de fornecimento. É a duplicata, e não a nota fiscal em si, que se leva a protesto, e ele é tirado na praça de pagamento indicada no título (Lei 5.474/1968, art. 13, §3º). Além de pressionar o pagamento, o protesto cambial interrompe a prescrição (CC, art. 202, III). Como a interrupção só ocorre uma vez, convém registrar a data do protesto na tabela de prazos de cada crédito e verificar, caso a caso, qual prazo passa a correr a partir dele.
Notificação por e-mail interrompe a prescrição da cobrança de OPME?
Em regra, não. A simples notificação extrajudicial ou o e-mail cobrando o pagamento, isoladamente, não estão entre as hipóteses de interrupção da prescrição previstas no art. 202 do Código Civil — exceto quando o devedor responde com ato inequívoco de reconhecimento da dívida, hipótese do inciso VI do mesmo artigo, que não exige forma escrita, embora o e-mail ou outro registro escrito seja a melhor prova desse reconhecimento. Ou seja: mandar um e-mail cobrando uma nota fiscal vencida não "zera" o prazo de cinco anos por si só.
Isso não torna o e-mail inútil — muito pelo contrário. O Superior Tribunal de Justiça já decidiu que a correspondência eletrônica pode servir como prova escrita apta a embasar a propositura de uma ação monitória, desde que o juízo se convença da verossimilhança das alegações e da idoneidade das declarações (STJ, REsp 1.381.603/MS, 4ª Turma, Rel. Min. Luis Felipe Salomão, julgado por unanimidade em 6/10/2016, DJe 11/11/2016). Na prática, isso significa que a troca de e-mails entre o fornecedor e o hospital sobre a dívida — cobranças, promessas de pagamento, reconhecimento de valores — pode compor o conjunto de provas de uma futura cobrança judicial, mesmo sem interromper a prescrição.
Como funciona a cobrança administrativa antes da ação monitória?
Antes de judicializar, a forma mais eficiente de tentar reaver o valor costuma ser a cobrança administrativa. Ela começa com o levantamento de todos os créditos em aberto contra o mesmo devedor — cada hospital ou operadora costuma concentrar dezenas ou centenas de notas fiscais pendentes, e cobrar caso a caso, sem esse diagnóstico prévio, é ineficiente. Em seguida, formaliza-se a cobrança por notificação e e-mail, abrindo caminho para negociação e, se possível, para um plano de pagamentos que reorganize os valores em aberto.
Quando o hospital ou a operadora não responde ou não cumpre o que foi negociado, o fornecedor ainda tem acesso a canais oficiais da ANS para levar o descumprimento contratual ao conhecimento da agência — embora essa via não substitua a cobrança judicial do valor devido, e sirva mais como pressão regulatória do que como instrumento de recebimento direto. A cobrança administrativa tem uma vantagem clara: resolve sem litígio e preserva a relação comercial entre as partes, o que costuma pesar na decisão de quando (e se) partir para a Justiça.
O que é a ação monitória e quando ela serve para cobrar a nota fiscal de OPME?
A ação monitória é o procedimento judicial previsto no art. 700 do Código de Processo Civil para quem tem prova escrita de uma dívida, mas não tem título executivo. Ela serve para exigir do devedor o pagamento de quantia em dinheiro, a entrega de coisa fungível ou infungível ou de bem móvel ou imóvel, ou o adimplemento de obrigação de fazer ou de não fazer — e essa amplitude de objeto é justamente o que a torna útil para tantos tipos de crédito empresarial, não apenas para o de OPME. Quando o pedido é de pagamento em dinheiro, como na cobrança de OPME, o autor deve indicar o valor devido e instruir a petição inicial com a memória de cálculo (art. 700, §2º, I).
No caso do fornecedor de OPME, a situação típica encaixa-se na hipótese legal: existe uma nota fiscal vencida, existe prova de que o material foi entregue e usado no procedimento, mas, em regra, não existe um título executivo — como uma duplicata aceita — que permita ir direto para a execução. Há, porém, uma ressalva importante: pela Lei 5.474/1968, art. 15, II, a duplicata emitida e não aceita também é título executivo quando foi protestada, está acompanhada de documento hábil que comprove a entrega e o recebimento da mercadoria e o sacado não recusou o aceite de forma válida. Como o fornecedor de OPME normalmente dispõe da nota fiscal e do comprovante de entrega, vale verificar se esse caminho está aberto antes de escolher a via, lembrando que a execução da duplicata prescreve em três anos (art. 18, I), prazo menor que o da monitória. Quando a execução não for possível, é esse vácuo — dívida líquida e documentada, mas sem força executiva — que a ação monitória resolve.
A ação monitória exige título executivo?
Não. A ação monitória existe para quem não tem título executivo, mas tem prova escrita idônea da dívida. Se o fornecedor já possuir um título executivo — uma duplicata aceita, por exemplo, ou uma duplicata não aceita que tenha sido protestada e esteja acompanhada do comprovante de entrega —, o caminho mais direto costuma ser a execução. Ainda assim, o art. 785 do CPC permite que o credor com título extrajudicial opte pelo processo de conhecimento para obter um título executivo judicial, de modo que a escolha entre executar e propor a monitória é uma faculdade, a ser avaliada caso a caso. A ação monitória é o instrumento adequado, sobretudo, quando a nota fiscal, mesmo comprovando a entrega do material, não chega a ter força executiva por si só.
Quais documentos, além da nota fiscal, servem de prova escrita na ação monitória?
Para a empresa fornecedora, autora da futura ação monitória, o essencial é saber que a jurisprudência do STJ já reconheceu como prova escrita idônea uma grande variedade de documentos: contratos de prestação de serviços, mesmo sem assinatura do devedor em algumas hipóteses; o cheque prescrito, conforme a Súmula 299 do STJ; a nota promissória sem força executiva, conforme a Súmula 504; e, como já visto, até e-mails que demonstrem a existência da dívida. Especificamente sobre notas fiscais, o STJ já entendeu que a nota fiscal, acompanhada da prova do recebimento da mercadoria ou da prestação do serviço, pode instruir a ação monitória (STJ, REsp 882.330/AL, 3ª Turma, Rel. Min. Sidnei Beneti, julgado em 11/5/2010, DJe 26/5/2010). Por isso, o comprovante de entrega assinado pelo hospital pesa tanto quanto a própria nota.
Um cuidado processual importante: segundo o Tema 474 do STJ, a petição inicial da ação monitória para cobrança de quantia em dinheiro deve vir instruída com demonstrativo de débito atualizado até a data do ajuizamento, sob pena de o juiz determinar a correção antes de seguir com o processo. Por isso, reunir e atualizar os valores de cada nota fiscal — com juros e correção monetária calculados até a data do protocolo — é etapa obrigatória antes de propor a ação.
Quais documentos provam a entrega e o uso da OPME para embasar a cobrança?
A cadeia probatória de uma cobrança de OPME normalmente começa na indicação do médico assistente, que define exatamente qual material é necessário para o procedimento cirúrgico. Em seguida vêm a autorização da operadora (quando existente), a nota fiscal e o comprovante de entrega e recebimento assinado por alguém do hospital — idealmente vinculado ao prontuário ou ao registro do procedimento em que o material foi usado.
Também é relevante que o material esteja devidamente regularizado perante a Anvisa, requisito para que a operadora seja obrigada a cobri-lo. Como o preço do OPME varia bastante conforme o fornecedor, o material e o próprio hospital, essa análise documental cuidadosa não serve apenas para provar que a entrega aconteceu — serve para confirmar que o valor cobrado na nota fiscal corresponde exatamente ao que foi autorizado e efetivamente utilizado no procedimento, o que reduz o espaço para o devedor questionar a liquidez da dívida.
É possível cobrar o hospital e a operadora de saúde pela mesma dívida de OPME?
Em regra, não da mesma forma. A relação contratual de fornecimento liga o fornecedor, como credor, ao hospital, como devedor — é com o hospital que o fornecedor negocia e formaliza a entrega do material. A operadora de saúde normalmente não integra esse contrato de fornecimento; o vínculo dela é com o hospital ou com o beneficiário, no âmbito do plano de saúde. Por isso, a cobrança judicial costuma ter o hospital como réu, mesmo quando o atraso no pagamento decorre, na prática, de a operadora não ter repassado o valor ao hospital.
Essa distinção importa porque muitos gestores financeiros de distribuidoras de OPME acreditam, por analogia com o funcionamento do setor, que podem simplesmente "pular" o hospital e cobrar a operadora diretamente. Sem uma relação contratual direta entre fornecedor e operadora, isso normalmente não é possível — o que não impede que informações sobre glosa ou retenção de faturamento pela operadora sejam usadas como parte da estratégia de cobrança contra o hospital.
Levar a cobrança de OPME à Justiça prejudica a relação comercial com o hospital?
É uma preocupação legítima, e a resposta depende do estágio em que a relação já se encontra. Para créditos recentes, com hospitais que ainda representam volume de negócio relevante, a via administrativa tende a ser a mais adequada — ela resolve sem litígio e preserva o canal comercial aberto. Já para créditos antigos, próximos da prescrição, ou para devedores com quem a relação comercial já se deteriorou (por atraso recorrente, por exemplo), a ação monitória deixa de ser um risco à relação e passa a ser a forma mais eficiente de recuperar o valor.
Vale lembrar que não cobrar também tem custo. Levar o caso à Justiça envolve despesas processuais, outros custos indiretos e o tempo natural de um processo judicial, mas deixar o crédito represado, sem qualquer ação, corrói o caixa da empresa enquanto se espera por uma solução amigável que pode nunca chegar — e, passados cinco anos, deixa de chegar de qualquer forma, porque o crédito prescreve.
Por que contar com um advogado especialista em cobrança de créditos de OPME?
Dr. Carlos Horácio Bonamigo Filho lidera a área de recuperação de créditos de fornecedores de OPME da Garrastazu Advogados. Aqui, trabalhamos diretamente com a análise dos créditos represados contra cada devedor, a organização da tabela de prazos prescricionais e a definição, caso a caso, entre a cobrança administrativa e a ação monitória — sempre com atenção à prova documental que sustenta cada nota fiscal. Também ajudamos nossos clientes com situações de glosa hospitalar indevida e com a defesa de crédito quando o hospital ou a operadora entram em dificuldade financeira. Com especialistas em todas as áreas do Direito e atendimento online em todo o país, a Garrastazu está pronta para orientar sua empresa. Conte conosco.
Perguntas Frequentes
O que é o mandado de pagamento e quando ele vira título executivo judicial?
Ao receber a ação monitória bem instruída, o juiz expede diretamente um mandado de pagamento, determinando que o devedor pague em 15 dias ou apresente embargos, nos termos do art. 701 do CPC. Se o hospital não pagar nem embargar dentro desse prazo, o mandado se converte automaticamente em título executivo judicial, e a cobrança segue para a fase de cumprimento de sentença.
A ação monitória pode cobrar obrigação de fazer, além do pagamento em dinheiro?
Sim. O art. 700 do CPC prevê que a ação monitória serve tanto para cobrar quantia em dinheiro quanto para exigir a entrega de coisa fungível ou infungível ou de bem móvel ou imóvel, ou o adimplemento de obrigação de fazer ou de não fazer. Na cobrança de OPME, o pedido mais comum é o pagamento em dinheiro do valor da nota fiscal, mas nada impede, dependendo do caso, cumular esse pedido com outra obrigação prevista em contrato.
É possível usar ação monitória contra hospital público ou contra a Fazenda Pública?
Sim. A Súmula 339 do STJ reconhece que é cabível ação monitória contra a Fazenda Pública, entendimento hoje também incorporado ao art. 700, §6º, do CPC. Isso vale tanto para hospitais privados quanto para hospitais públicos ou entes da administração pública — o que muda é o rito de cumprimento da decisão contra o poder público, sujeito às regras próprias de pagamento pela Fazenda Pública.
Órteses, próteses e equipamentos cirúrgicos contam como OPME para fins de cobrança?
A sigla OPME reúne três categorias específicas: órteses (materiais que auxiliam a função de um órgão ou membro), próteses (materiais que substituem total ou parcialmente um órgão ou membro) e materiais especiais usados em procedimentos cirúrgicos — não qualquer outro equipamento ou produto de uso geral no ambiente hospitalar. A Resolução Normativa da ANS nº 465/2021 assegura cobertura obrigatória às OPME cuja colocação ou remoção exija a realização de ato cirúrgico, o que também ajuda a delimitar o que entra na cobrança: apenas o material efetivamente entregue e vinculado ao procedimento autorizado.
A cobrança de OPME fornecida ao SUS segue as mesmas regras da saúde suplementar?
Não necessariamente. Quando o material é fornecido a um hospital público, a aquisição costuma se dar por licitação (Lei 14.133/2021), e o pagamento segue a lógica orçamentária do poder público. Os hospitais privados e filantrópicos que atendem pelo SUS não se submetem à licitação, e a relação com o fornecedor continua sendo de direito privado. Já na saúde suplementar — foco deste artigo — a relação nasce de contrato entre fornecedor e hospital, e a cobrança do valor não pago segue as regras de Direito Civil e Direito Processual Civil aqui tratadas, incluindo a possibilidade de ação monitória.
A operadora pode reduzir o valor faturado por causa de glosa sem avisar o fornecedor?
Não deveria. A regulação da ANS exige que o contrato entre operadora e prestador preveja de forma expressa as hipóteses de glosa e os prazos de contestação, de modo que aplicar desconto ou reduzir o preço faturado sem justificativa técnica documentada contraria essa regulação. Para fins de cobrança, uma glosa aplicada sem motivação pode — e deve — ser questionada, seja na via administrativa, seja como argumento contra eventuais embargos do devedor na ação monitória.
Como organizar a cobrança quando há muitos casos represados contra o mesmo devedor?
O primeiro passo é montar, para cada devedor, uma tabela com todas as notas fiscais em aberto, seus vencimentos e o tempo que falta para a prescrição de cada uma — o prazo de cinco anos corre nota a nota, não em bloco. A partir dessa tabela é possível decidir, caso a caso, se a notificação e o e-mail de cobrança resolvem a situação ou se é necessário partir para a ação monitória, evitando que o atraso no repasse de uma nota contamine o prazo de recuperação das demais.
O paciente também pode cobrar por causa de um material OPME não coberto pelo plano?
Essa é uma situação diferente da tratada neste artigo. Aqui, o autor da cobrança é o fornecedor, e o devedor é o hospital — uma relação empresarial entre fornecedores e prestadores de serviços de saúde. Quando quem cobra é o paciente, a relação é de consumo: se o hospital cobrar do paciente, diretamente, um material que já deveria estar coberto pelo plano, essa cobrança extra é considerada abusiva, e o consumidor pode contestá-la e buscar reembolso da operadora, com base no Código de Defesa do Consumidor, que se aplica aos planos de saúde, salvo os administrados por entidades de autogestão (Súmula 608 do STJ). A obrigação de cobrir o material ligado ao ato cirúrgico é da operadora (Lei 9.656/1998, art. 10, VII, a contrario sensu; RN ANS 465/2021, art. 17, parágrafo único, VII), e não do paciente.
Conteúdo revisado em setembro de 2026, com base na legislação vigente.




Fique por dentro das nossas novidades.
Acompanhe nosso blog e nossas redes sociais.