

O art. 41-A da Lei de Responsabilidade Fiscal, incluído pela Lei Complementar nº 212/2025, cria um mecanismo automático de restrição fiscal ligado à disponibilidade de caixa, aos restos a pagar e às demais obrigações financeiras. A partir de 1º de janeiro de 2027, se, ao final de um exercício, a disponibilidade de caixa não for suficiente para honrar os restos a pagar processados e não processados inscritos e as demais obrigações financeiras, fica vedada de imediato, ao respectivo Poder ou órgão, a concessão ou a ampliação de incentivo ou benefício de natureza tributária, até a apuração seguinte. Se a insuficiência se repetir por dois anos consecutivos, essa vedação passa a durar enquanto persistir a insuficiência, e outras vedações, ligadas a despesas com pessoal, se somam a ela.
Se a sua empresa presta serviços ou fornece bens à Administração Pública e já enfrentou atraso no pagamento de restos a pagar, o art. 41-A da LRF é uma norma que vale a pena conhecer antes mesmo de ela entrar em vigor. Neste artigo, você vai entender o que o dispositivo determina, quando passa a valer, o que muda quando o ente público não tem caixa suficiente para pagar o que já deve e como essa regra se diferencia de outras restrições da Lei de Responsabilidade Fiscal.
Este conteúdo é voltado a empresas que contratam com órgãos públicos e que hoje têm, ou podem vir a ter, créditos inscritos em restos a pagar sem previsão clara de pagamento. Entender o art. 41-A ajuda a antecipar o comportamento do ente devedor: quanto mais perto do fechamento do exercício financeiro, maior tende a ser a pressão sobre o gestor para regularizar a situação financeira, o que pode se transformar em oportunidade de negociação para quem já é credor.
A regra nasce dentro da Lei de Responsabilidade Fiscal, mas responde a um problema antigo da gestão pública brasileira: a inscrição de despesas em restos a pagar sem que exista, de fato, caixa suficiente para honrá-las no exercício seguinte. O artigo evita que gestores deixem restos a pagar sem a correspondente cobertura financeira, criando uma consequência concreta para quem descumprir essa lógica de equilíbrio orçamentário.
Ao longo do texto, você também vai ver a diferença entre o art. 41-A e o já conhecido art. 42 da LRF, como os Tribunais de Contas vêm reagindo à nova regra e o que ela representa, na prática, para quem hoje aguarda o pagamento de um contrato administrativo. O objetivo é ajudar você a decidir, com base em informações concretas, se este é o momento certo para negociar, notificar ou simplesmente monitorar a situação financeira do ente do qual sua empresa é credora.
O que diz o art. 41-A da Lei de Responsabilidade Fiscal?
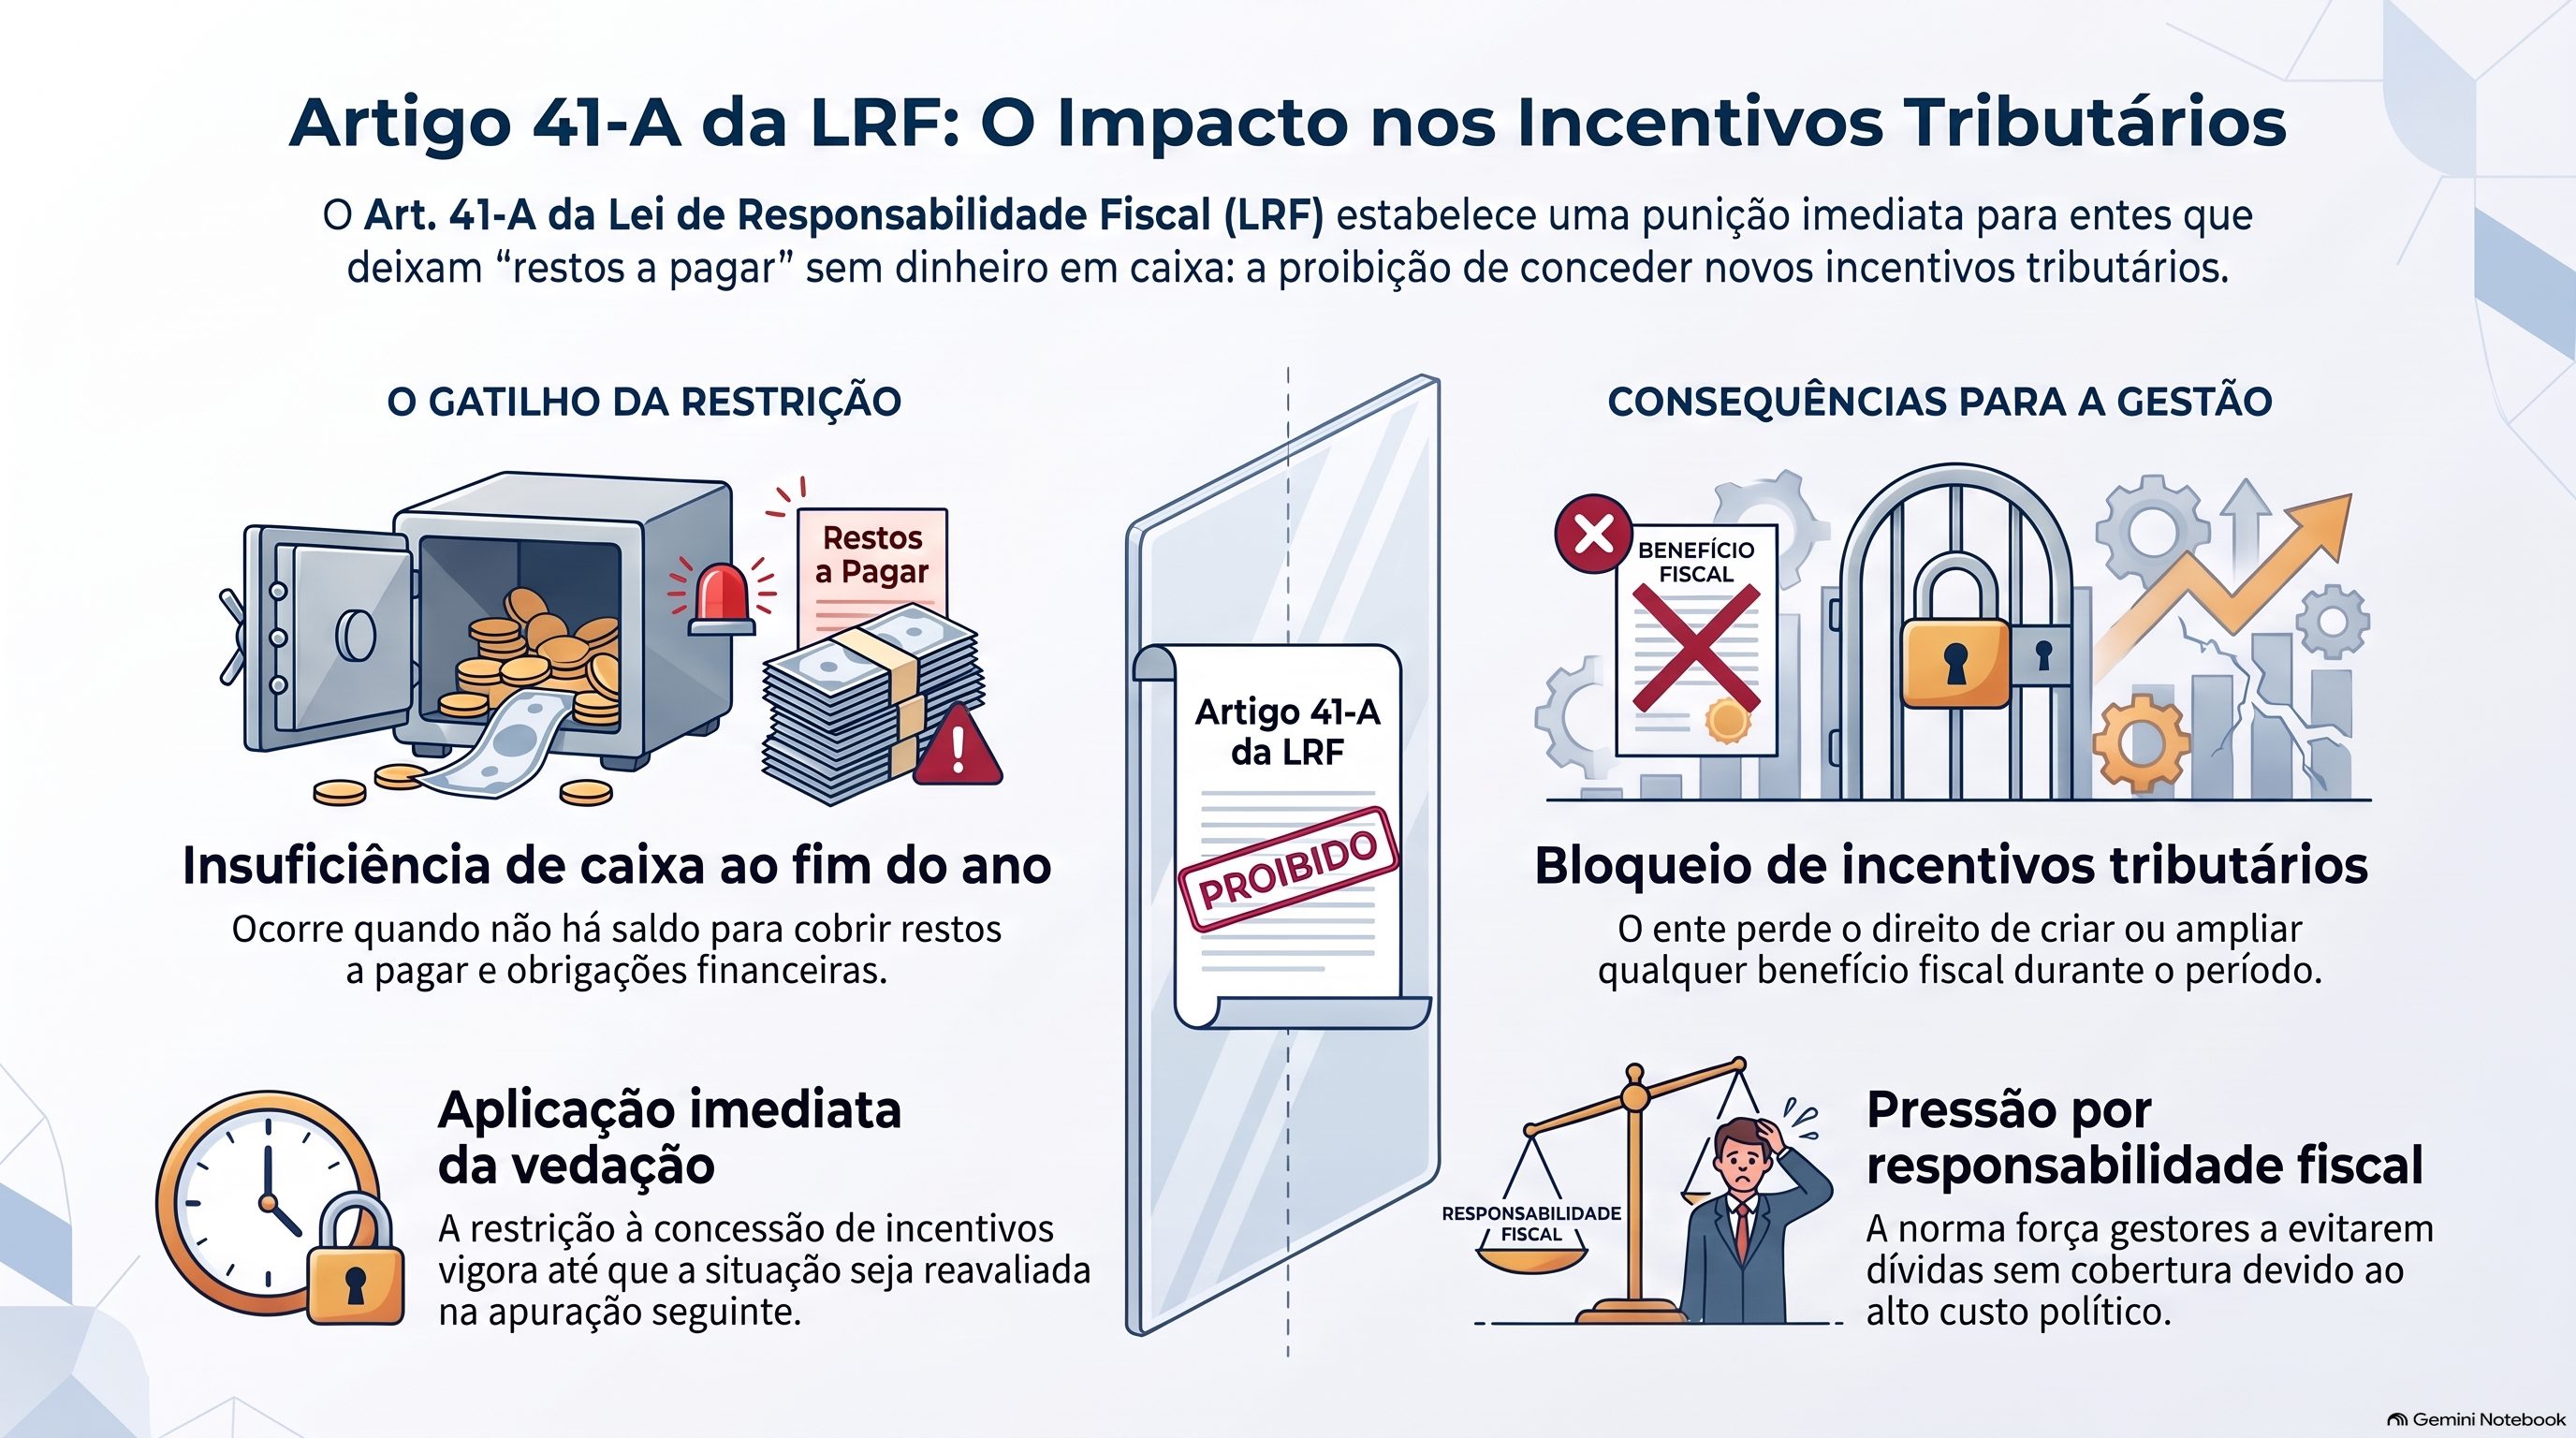
O art. 41-A da LRF determina que, se, ao final de um exercício, a disponibilidade de caixa do respectivo Poder ou órgão não for suficiente para honrar os restos a pagar processados e não processados inscritos e as demais obrigações financeiras, aplica-se de imediato a vedação à concessão ou ampliação de incentivo ou benefício de natureza tributária, até a apuração seguinte. O dispositivo foi incluído na Lei de Responsabilidade Fiscal pela Lei Complementar nº 212/2025, na Seção VI ("Dos Restos a Pagar") do Capítulo VII ("Da Dívida e do Endividamento") da lei.
Na prática, o artigo evita que gestores deixem restos a pagar sem a correspondente cobertura financeira. Ao inscrever uma despesa em restos a pagar sem ter caixa suficiente para arcar com ela (considerando também as demais obrigações financeiras do exercício), o ente já sabe, desde o início do exercício seguinte, que perde a possibilidade de conceder ou ampliar benefícios de natureza tributária até que a situação seja reavaliada na apuração seguinte.
Essa vedação recai sobre o ente público, não diretamente sobre a empresa credora. Mas ela cria um efeito indireto relevante: como a impossibilidade de conceder incentivo tributário costuma ser politicamente sensível para qualquer gestão, o art. 41-A tende a pressionar Municípios, Estados, o Distrito Federal e a União a evitarem, sempre que possível, o fechamento do exercício com restos a pagar sem cobertura financeira. Vale lembrar que essa vedação se soma, e não substitui, os demais mecanismos de controle que já existiam antes da Lei Complementar nº 212/2025, como a exigência de metas fiscais na Lei de Diretrizes Orçamentárias.
O que é a Lei Complementar nº 101, a Lei de Responsabilidade Fiscal?
A Lei de Responsabilidade Fiscal foi criada em 2000, como a Lei Complementar nº 101. A lei estabelece normas para a gestão fiscal responsável, aplicáveis à União, aos Estados, ao Distrito Federal e aos Municípios, com o objetivo declarado de garantir o equilíbrio das contas públicas ao longo do tempo, por meio de planejamento, transparência, controle e responsabilidade na execução orçamentária.
Entre outras obrigações, a lei limita despesas com pessoal na administração pública, exige a prestação de contas dos entes federados e visa garantir a transparência na execução orçamentária, por meio de relatórios periódicos como o Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal. O art. 41-A se soma a esse conjunto de regras, mas com um foco específico: a disponibilidade de caixa para pagar restos a pagar. A própria Lei Complementar nº 212/2025 que incluiu o art. 41-A na LRF tem como objeto principal outro tema, o Programa de Pleno Pagamento de Dívidas dos Estados (Propag), voltado à renegociação de dívidas estaduais com a União, e trouxe a alteração na LRF como parte de um conjunto mais amplo de mudanças na gestão fiscal.
O que é disponibilidade de caixa para fins do art. 41-A?
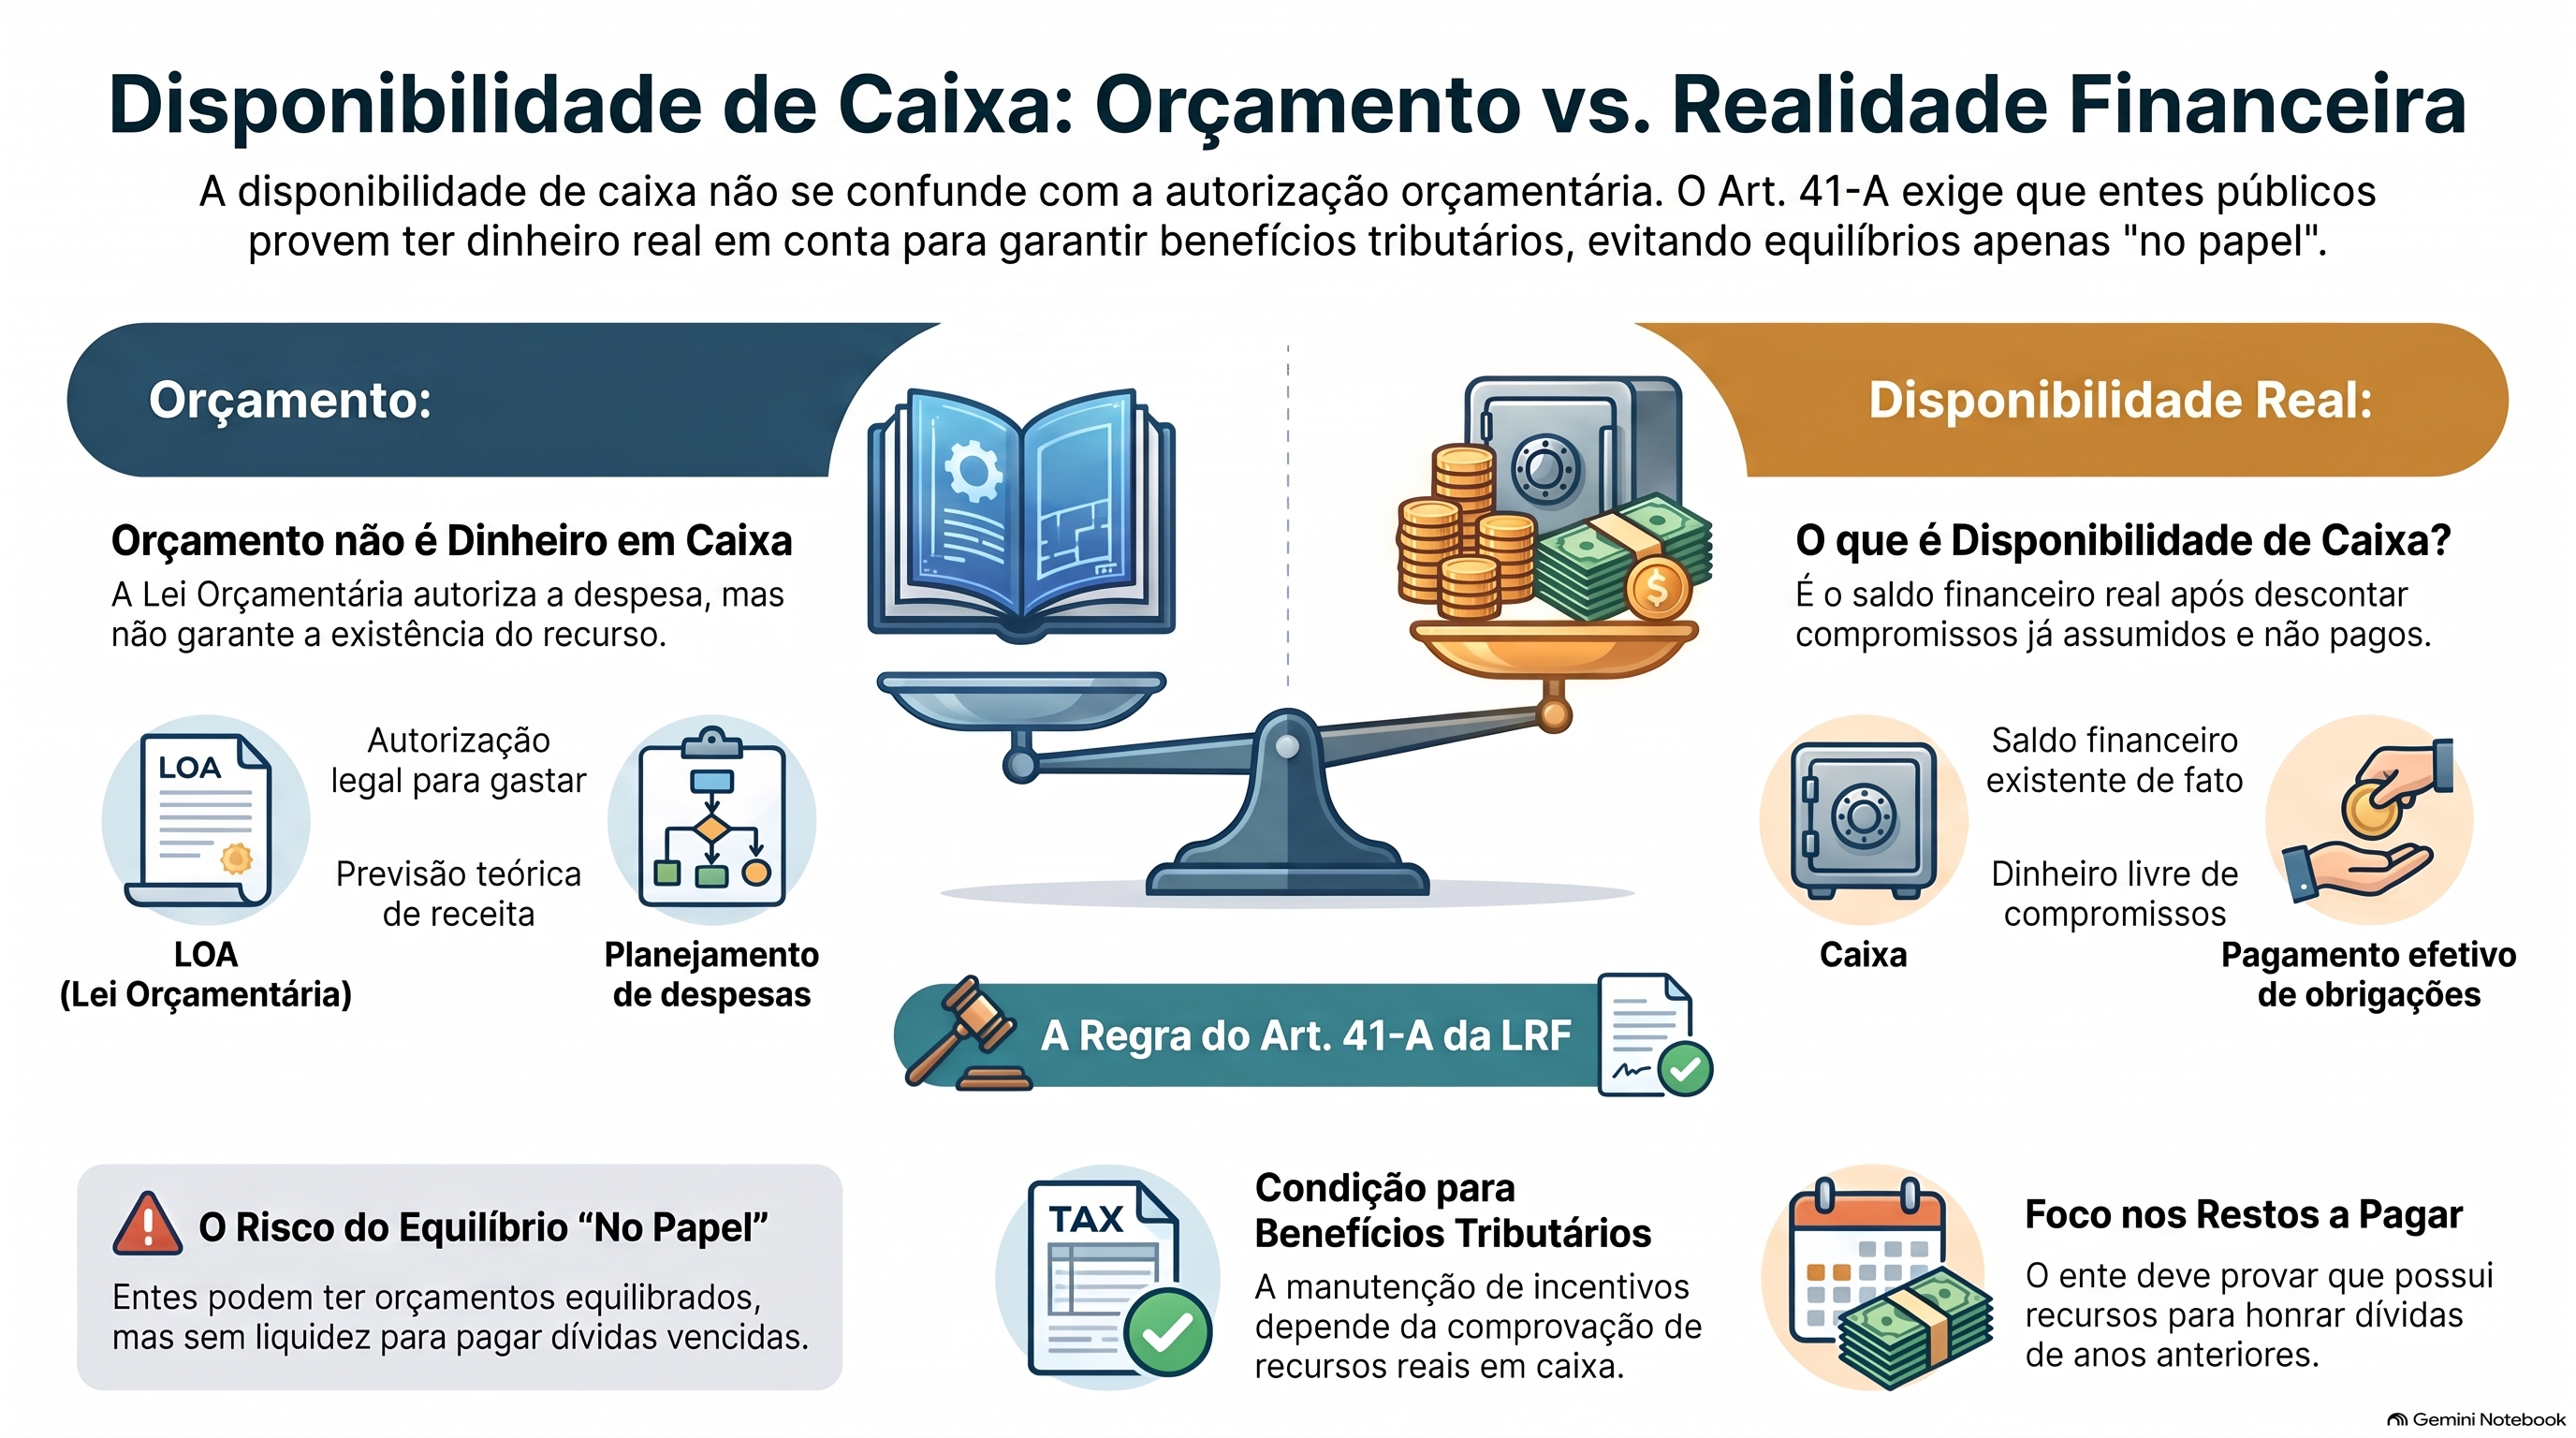
Disponibilidade de caixa, para fins da Lei de Responsabilidade Fiscal, é o saldo financeiro realmente existente no caixa do ente público, descontados os compromissos já assumidos que ainda precisam ser pagos. Não se confunde com o valor autorizado na Lei Orçamentária Anual: um ente pode ter orçamento aprovado para determinada despesa e, ainda assim, não ter caixa suficiente para efetivamente pagá-la quando o momento chega.
É justamente essa diferença entre o que está previsto na lei orçamentária e o que existe de fato em caixa que o art. 41-A tenta corrigir, ao condicionar a concessão ou a ampliação de novos benefícios tributários à comprovação de que o Poder ou órgão tem recursos reais para honrar os restos a pagar já inscritos, e não apenas autorização orçamentária no papel. Importante notar que o art. 41-A não revoga nem suspende incentivos tributários já concedidos: a vedação atinge apenas a concessão ou a ampliação de novos benefícios. Um Poder ou órgão pode, por exemplo, apresentar um resultado orçamentário aparentemente equilibrado no papel e, ainda assim, não ter caixa suficiente para pagar restos a pagar já vencidos, justamente por conta de compromissos financeiros que consomem essa disponibilidade antes do pagamento efetivo.
Como o art. 41-A fortalece a gestão fiscal exigida pela Lei de Responsabilidade Fiscal?
O objetivo do art. 41-A é reforçar dois pilares que já orientam toda a Lei de Responsabilidade Fiscal: o planejamento e o controle da situação financeira do ente ao longo do exercício, e não apenas no fechamento das contas. Ao vincular a concessão ou a ampliação de incentivos tributários à suficiência de caixa, o dispositivo cria um incentivo direto para que o respectivo Poder ou órgão acompanhe seus compromissos com mais rigor.
Essa lógica de responsabilidade contínua já aparece em outros pontos da LRF, mas o art. 41-A a aplica de forma específica aos restos a pagar, que historicamente eram tratados como um problema apenas do exercício em que a despesa foi empenhada, e não como um compromisso que se arrasta e pode comprometer o equilíbrio das contas nos anos seguintes.
A vedação do art. 41-A vale para todos os Poderes do ente, ou só para o Poder Executivo?
A vedação do art. 41-A não se limita ao Poder Executivo. O próprio caput do art. 41-A remete ao "respectivo Poder ou Órgão referido no art. 20" da LRF, o mesmo dispositivo que também disciplina os limites de despesa com pessoal por Poder; e, de forma mais ampla, a Lei de Responsabilidade Fiscal obriga a União, os Estados, o Distrito Federal e os Municípios, e suas disposições abrangem o Poder Executivo, o Poder Legislativo, neste incluídos os Tribunais de Contas, o Poder Judiciário e o Ministério Público, além das respectivas administrações diretas, fundos, autarquias, fundações e empresas estatais dependentes.
Isso significa que, se um Tribunal de Justiça ou uma Assembleia Legislativa, por exemplo, encerrar o exercício com restos a pagar sem disponibilidade de caixa suficiente, a vedação do art. 41-A recai sobre esse órgão especificamente, e não apenas sobre o Poder Executivo do mesmo ente. Vale uma ressalva prática: o Poder Judiciário e o Ministério Público não concedem incentivos tributários, e o Poder Legislativo só o faz por meio de lei, de modo que, para esses órgãos, o efeito mais relevante do art. 41-A tende a ser o do parágrafo único, ligado a restrições de despesa com pessoal, e não a vedação do caput. Para a empresa credora, o que importa é observar o órgão exato com o qual ela contratou na análise da situação de caixa.
Quando o art. 41-A da LRF entra em vigor?
As regras do art. 41-A entram em vigor a partir de 1º de janeiro de 2027. O texto legal ainda não deixa inteiramente claro se a primeira verificação toma como base o fechamento do exercício de 2026 ou apenas o fechamento do exercício de 2027; a leitura mais conservadora, e que orienta este artigo, é a de que a vedação já pode ser aplicada com base na situação de caixa verificada ao final de 2026, mas o tema ainda depende de orientação da Secretaria do Tesouro Nacional e dos Tribunais de Contas.
Na prática, isso pode dar aos gestores um período de transição: quem já organiza o planejamento fiscal para o exercício de 2026, com atenção à disponibilidade de caixa e aos restos a pagar que pretende inscrever, ganha tempo para se adequar antes de a vedação passar a valer de fato. Para quem já é credor de um Poder ou órgão público, esse prazo também importa, já que quanto mais perto de 2027, maior pode ser a pressão sobre o devedor para regularizar a situação. É possível que o período entre 2025 e o fechamento do exercício de 2026 concentre boa parte das negociações e reconhecimentos administrativos de dívida por parte dos entes mais expostos ao risco de insuficiência de caixa, mas isso depende de como a norma vier a ser interpretada na prática.
O que muda para os restos a pagar já inscritos antes de 2027?
Os restos a pagar inscritos antes de 2027 continuam sujeitos às regras orçamentárias e à ordem cronológica de pagamentos já aplicáveis hoje, independentemente do art. 41-A. O que muda é a forma como o fechamento do exercício de 2026 em diante passa a ter uma consequência adicional e automática para o ente, caso a insuficiência de caixa se confirme.
Isso significa que um crédito inscrito em restos a pagar em 2025, por exemplo, não deixa de existir nem muda de natureza por causa do art. 41-A. O que muda é o incentivo do ente público em resolver essa pendência antes do fechamento de cada exercício a partir de 2026, já que a insuficiência de caixa passa a gerar uma restrição fiscal concreta. Por isso, mesmo créditos antigos podem se beneficiar indiretamente do novo cenário criado pelo art. 41-A, na medida em que o ente devedor passa a ter um motivo fiscal adicional para regularizar sua situação financeira como um todo.
O que acontece se o ente público não tiver caixa suficiente para os restos a pagar?
Se houver insuficiência de caixa, fica proibida a concessão ou ampliação de incentivo ou benefício de natureza tributária até a próxima apuração anual; um conceito mais restrito do que "incentivo fiscal" em sentido amplo, já que não alcança, por exemplo, benefícios puramente financeiros ou creditícios. Essa é a consequência direta e imediata prevista no caput do art. 41-A: o texto da lei não deixa margem de discricionariedade ao gestor, a vedação se aplica a partir da constatação de que o caixa não cobre os restos a pagar inscritos e as demais obrigações financeiras. Essa automaticidade está no texto da norma; sua efetividade na prática, porém, depende da fiscalização exercida pelos Tribunais de Contas sobre o cumprimento da vedação.
O artigo 41-A busca impedir que órgãos públicos ampliem renúncias de receitas quando não há disponibilidade financeira para honrar compromissos já assumidos. Do ponto de vista fiscal, faz sentido: conceder um novo incentivo tributário reduz a arrecadação futura exatamente no momento em que o ente já não tem caixa suficiente para pagar dívidas existentes.
Nossos especialistas tratam sobre cobranças de órgãos públicos neste vídeo:
O que são restos a pagar processados e não processados?
Restos a pagar são as despesas empenhadas, mas não pagas até 31 de dezembro, distinguindo-se as processadas das não processadas, conforme o art. 36 da Lei nº 4.320/1964. Restos a pagar processados são despesas que já foram liquidadas: o objeto do contrato foi entregue, atestado e aceito pela Administração, faltando apenas o pagamento. Restos a pagar não processados são despesas empenhadas, mas ainda não liquidadas.
O art. 41-A trata os dois tipos de restos a pagar da mesma forma para fins de verificação da disponibilidade de caixa: tanto os processados quanto os não processados entram na conta que determina se o ente tem, ou não, recursos suficientes para cumprir o que já deve aos seus fornecedores e prestadores de serviço.
Qual é a vedação aplicada quando falta disponibilidade de caixa?
A vedação recai sobre a concessão ou ampliação de incentivo ou benefício de natureza tributária. Conforme o art. 14, §1º, da LRF, a renúncia de receita compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, e alteração de alíquota ou de base de cálculo que reduza tributos ou contribuições de forma discriminada. Um parcelamento de dívida tributária, por si só, sem redução de multa, juros ou do valor principal, em regra não configura renúncia de receita e não é alcançado pela vedação; ela se aplica quando o parcelamento vem acompanhado de anistia, remissão ou outro benefício equivalente. Essa vedação vale a partir da constatação da insuficiência de caixa e permanece até a apuração seguinte, quando o Poder ou órgão volta a verificar se a situação financeira foi regularizada.
Essa vedação não afeta diretamente o pagamento dos restos a pagar em si, que continua regido pelas regras orçamentárias e pela ordem cronológica de pagamentos já prevista na legislação. O que o art. 41-A faz é retirar do gestor uma ferramenta política enquanto a situação de caixa não estiver equacionada, aumentando o custo de manter a insuficiência.
Quem decide, dentro do ente público, se há disponibilidade de caixa suficiente?
A apuração da disponibilidade de caixa é responsabilidade do respectivo Poder ou órgão a que se refere a LRF, normalmente conduzida pela área de finanças ou contabilidade vinculada ao Poder Executivo, ao Legislativo, ao Judiciário ou ao Ministério Público, conforme o caso. É essa apuração que serve de base para verificar se a vedação do art. 41-A deve ou não ser aplicada.
Essa apuração se apoia nos mesmos demonstrativos que já orientam o controle fiscal do ente, como o Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal, que devem ser publicados em meio eletrônico de amplo acesso público, o que também permite que a empresa credora acompanhe a situação financeira do devedor sem depender apenas de informações internas do órgão. Isso reforça, na prática, a importância de o ente manter esses relatórios atualizados e efetivamente acessíveis ao público, já que a transparência deixa de ser apenas uma exigência formal e passa a ter relação direta com a aplicação, ou não, da vedação do art. 41-A.
O que muda se a insuficiência de caixa durar dois anos seguidos?
Se a insuficiência de caixa persistir por dois anos consecutivos, sanções mais severas serão aplicadas ao Poder ou órgão responsável. Nesse cenário, o parágrafo único do art. 41-A determina que, enquanto durar a insuficiência, aplicam-se as vedações previstas nos incisos I, II e III do parágrafo único do art. 22 da LRF, ligadas a despesas com pessoal, somadas à própria vedação à concessão ou ampliação de incentivo ou benefício de natureza tributária, que, a partir desse momento, também passa a durar enquanto persistir a insuficiência, e não apenas até a apuração seguinte.
Essas vedações adicionais fazem parte de um conjunto de medidas que a LRF já utiliza, em outro contexto, para conter o crescimento da despesa com pessoal quando esse gasto se aproxima do limite legal fixado para cada Poder ou órgão. O art. 41-A passa a usá-las também como consequência da insuficiência de caixa prolongada, ampliando o alcance prático da norma. Na prática, isso significa que um ente que já opera próximo do limite de despesa com pessoal tem um motivo adicional para evitar a insuficiência de caixa prolongada, já que as duas restrições passam a se somar.
Os gestores públicos devem monitorar a capacidade real de pagamento, não apenas o orçamento autorizado, justamente para evitar chegar a esse segundo patamar de restrição. Para a empresa credora, essa escalada de vedações é mais um sinal de que o ente tem interesse concreto em não deixar a insuficiência de caixa se repetir por dois exercícios seguidos.
Qual a diferença entre o art. 41-A e o art. 42 da LRF?
O art. 42 da LRF veda ao titular de Poder ou órgão contrair, nos últimos dois quadrimestres do mandato, obrigação de despesa que não possa ser cumprida dentro dele, ou que tenha parcelas a pagar no exercício seguinte sem disponibilidade de caixa suficiente para isso. É uma regra de fim de mandato, já conhecida e tratada em outro conteúdo do nosso blog sobre restos a pagar nos contratos públicos.
O art. 41-A é diferente: ele não se limita ao último ano de mandato, nem trata da assunção de novas obrigações. Ele se aplica ao final de qualquer exercício financeiro e reage a uma situação já existente, a inscrição de restos a pagar sem caixa suficiente, independentemente de o ente estar ou não em período eleitoral.
Na prática, os dois dispositivos se complementam: o art. 42 tenta evitar que uma gestão termine o mandato transferindo dívidas sem cobertura para o sucessor, enquanto o art. 41-A cria uma pressão fiscal contínua, ano a ano, para que o ente não acumule restos a pagar sem disponibilidade de caixa, esteja ou não em final de mandato.
Para a empresa credora, entender essa diferença ajuda a interpretar corretamente o comportamento do ente devedor. Um Município que está no último ano de mandato pode estar mais preocupado com o art. 42, enquanto um Município em qualquer outro momento do mandato tende a reagir principalmente ao art. 41-A, especialmente conforme o fechamento de cada exercício se aproxima.
Os Tribunais de Contas já estão fiscalizando o cumprimento do art. 41-A?
O art. 41-A aumenta a necessidade de disciplina financeira e acompanhamento contínuo do caixa pelos gestores, e essa mudança já vem sendo percebida por Tribunais de Contas antes mesmo de a norma entrar em vigor. O Tribunal de Contas do Estado do Ceará, por exemplo, editou o Ofício Circular nº 58/2026, de 15 de setembro de 2026, com orientações aos 184 municípios cearenses sobre o acompanhamento periódico de indicadores fiscais relacionados ao tema.
Esse tipo de monitoramento tende a se tornar mais comum conforme 2027 se aproxima, já que os Tribunais de Contas têm interesse direto em identificar, com antecedência, quais entes correm risco de fechar o exercício sem caixa suficiente para os restos a pagar inscritos, evitando surpresas na apuração de contas de governo. Esse acompanhamento mais próximo por parte dos Tribunais de Contas tende a se refletir também nos pareceres prévios sobre as contas de governo, que passam a considerar com mais atenção a trajetória dos restos a pagar ao longo dos últimos exercícios.
O que são o RREO e o RGF, e com que frequência são publicados?
O Relatório Resumido da Execução Orçamentária, o RREO, é publicado pelo Poder Executivo até trinta dias após o encerramento de cada bimestre, conforme o art. 165, §3º, da Constituição Federal e o art. 52 da LRF, trazendo o balanço orçamentário e a execução detalhada de receitas e despesas do período. O Relatório de Gestão Fiscal, o RGF, é emitido ao final de cada quadrimestre, também em até trinta dias, nos termos dos arts. 54 e 55, §2º, da LRF, e assinado pelos titulares dos Poderes e órgãos abrangidos pela lei; municípios com menos de 50 mil habitantes podem optar pela divulgação semestral, conforme o art. 63, II, "b", da LRF. Apenas o RGF do último quadrimestre do exercício, porém, traz o demonstrativo específico da disponibilidade de caixa em 31 de dezembro e da inscrição em restos a pagar, exigido pelo art. 55, III, "a", da LRF.
Esses dois relatórios são as principais fontes públicas para acompanhar a saúde fiscal de um Poder ou órgão ao longo do exercício. Durante o ano, o acompanhamento da disponibilidade de caixa é indireto, feito a partir da evolução de receitas e despesas no RREO; o demonstrativo direto da disponibilidade de caixa e dos restos a pagar só aparece no RGF do último quadrimestre. Ainda assim, é a partir desses relatórios que tanto os Tribunais de Contas quanto qualquer interessado, inclusive uma empresa credora, conseguem formar uma estimativa de que um Município, um Estado ou a União caminha para uma situação de insuficiência de caixa relevante para o art. 41-A.
O que a Lei de Diretrizes Orçamentárias e a Lei Orçamentária Anual têm a ver com a insuficiência de caixa?
A Lei de Diretrizes Orçamentárias e a Lei Orçamentária Anual são os instrumentos de planejamento que, em tese, deveriam evitar que um ente chegasse ao fim do exercício sem caixa suficiente para os restos a pagar. Os gestores públicos devem monitorar a capacidade real de pagamento, não apenas o orçamento autorizado, porque a lei orçamentária pode prever uma despesa sem que exista, de fato, receita suficiente para cobri-la ao longo do ano.
A Lei de Diretrizes Orçamentárias deve conter, obrigatoriamente, o Anexo de Metas Fiscais, nos termos do art. 4º, §1º, da LRF, com metas anuais de resultado nominal e primário e limites que, se respeitados ao longo da execução orçamentária, reduzem o risco de o Poder ou órgão chegar a dezembro sem disponibilidade de caixa. O art. 41-A reforça a importância prática desse planejamento, já que agora existe uma consequência concreta para quem não o segue. Quando essas metas não são cumpridas ao longo do exercício, aumenta significativamente o risco de insuficiência de caixa no fechamento, embora o resultado final também dependa de fatores pontuais de arrecadação e de despesa no último trimestre.
O art. 41-A da LRF ajuda quem já é credor da Administração Pública?
De forma indireta, sim. A vedação do art. 41-A recai sobre o ente público, não sobre a empresa credora, mas ela cria um incentivo real para que Municípios, Estados, o Distrito Federal e a União evitem chegar ao fim do exercício com restos a pagar sem cobertura financeira. Isso tende a aumentar o interesse do gestor em negociar ou regularizar dívidas já existentes antes do fechamento de cada exercício.
Para quem já tem créditos inscritos em restos a pagar, entender esse mecanismo ajuda a escolher o melhor momento para cobrar ou negociar. Uma empresa que acompanha os relatórios fiscais do ente devedor consegue perceber com antecedência quando a insuficiência de caixa está próxima de se concretizar, o que costuma ser um momento estratégico para buscar uma solução administrativa antes do encerramento do exercício.
Na prática, isso costuma envolver alguns cuidados simples, mas que fazem diferença no resultado. Esse acompanhamento não exige conhecimento técnico aprofundado de contabilidade pública, mas alguns cuidados básicos já fazem diferença na hora de definir a melhor estratégia de cobrança:
- acompanhar o RREO e o RGF do ente devedor, publicados em meio eletrônico de amplo acesso público;
- manter a documentação de liquidação do contrato em ordem, para não perder posição na fila de pagamento;
- buscar contato formal com o ente antes do fechamento do exercício, quando a pressão para regularizar a situação tende a ser maior.
Isso não substitui, porém, uma análise jurídica sobre a situação específica de cada contrato e de cada ente devedor. O art. 41-A é uma peça a mais no quebra-cabeça da recuperação de crédito contra a Administração Pública, ao lado de instrumentos como a negociação extrajudicial, o reconhecimento administrativo de dívida e, quando necessário, as vias judiciais cabíveis. Cada caso tem particularidades relacionadas ao tipo de contrato, ao ente devedor e ao tempo de atraso, o que reforça a importância de uma avaliação individualizada antes de qualquer decisão.
Por que contar com um advogado especialista em Direito Público para cobrar dívidas da Administração?
Carlos Horácio Bonamigo Filho, CEO e coordenador do time de Direito Público da Garrastazu Advogados, lidera a equipe responsável por acompanhar justamente esse tipo de mudança regulatória e transformá-la em estratégia prática para quem já é credor de órgãos públicos. Aqui, trabalhamos com temas relacionados à cobrança de dívidas de contratos administrativos inadimplidos, ajudando também nossos clientes com negociação extrajudicial de débitos públicos e com a análise de restos a pagar sem previsão de pagamento. Com especialistas em todas as áreas do Direito e atendimento online em todo o país, a Garrastazu está pronta para orientar. Conte conosco.
Perguntas Frequentes
A Lei de Responsabilidade Fiscal afeta o orçamento da seguridade social?
Sim, de forma indireta. A Constituição Federal, no art. 165, §5º, determina que a Lei Orçamentária Anual abrange o orçamento fiscal, o orçamento de investimento das estatais e o orçamento da seguridade social. Como a LRF disciplina o planejamento e a execução orçamentária como um todo, suas regras, incluindo as ligadas a restos a pagar e disponibilidade de caixa, também alcançam despesas vinculadas ao orçamento da seguridade social. Na prática, isso significa que restos a pagar relacionados a contratos financiados com recursos da seguridade social também estão sujeitos à mesma lógica de disponibilidade de caixa tratada pelo art. 41-A.
O que é o anexo de riscos fiscais e qual sua relação com o art. 41-A?
O anexo de riscos fiscais é um documento que acompanha a Lei de Diretrizes Orçamentárias, previsto no art. 4º, §3º, da LRF, e que avalia os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas caso se concretizem. A insuficiência de caixa para restos a pagar é exatamente o tipo de risco que esse anexo deveria antecipar, o que reforça a importância de o ente monitorar esse indicador antes de o art. 41-A entrar em vigor. Um anexo de riscos fiscais bem elaborado, portanto, já deveria sinalizar com antecedência a possibilidade de o ente vir a se enquadrar na hipótese do art. 41-A.
O que é a receita corrente líquida e por que ela importa na LRF?
A receita corrente líquida, conforme o art. 2º, IV, da LRF, é o somatório das receitas correntes do ente, deduzidos, conforme o caso, os valores transferidos a outros entes por determinação constitucional ou legal e a contribuição dos servidores para o custeio da previdência. Esse total é apurado somando-se as receitas arrecadadas no mês de referência e nos onze meses anteriores, excluídas as duplicidades, nos termos do art. 2º, §3º, da LRF. Ela serve de referência para vários limites da Lei de Responsabilidade Fiscal, como os de despesa com pessoal e de endividamento, e costuma ser usada também como parâmetro geral da saúde financeira do ente, o que se relaciona, ainda que indiretamente, à sua capacidade de honrar restos a pagar.
O Congresso Nacional pode alterar as regras do art. 41-A?
Sim. Por se tratar de dispositivo de uma lei complementar federal, qualquer alteração no art. 41-A da LRF depende de novo processo legislativo no Congresso Nacional, com a aprovação de outra lei complementar. Até que isso ocorra, a regra incluída pela Lei Complementar nº 212/2025 permanece válida e produzirá efeitos a partir de 1º de janeiro de 2027.
Os Tribunais de Contas usam ferramentas de tecnologia para monitorar os entes públicos?
Os Tribunais de Contas vêm modernizando seus sistemas de fiscalização, com cruzamento eletrônico de dados do RREO, do RGF e de outros demonstrativos que os entes já são obrigados a publicar em meio eletrônico de amplo acesso público. Esse tipo de controle, cada vez mais automatizado, tende a facilitar a identificação antecipada de entes com risco de insuficiência de caixa, ainda que o uso específico de inteligência artificial varie de acordo com a estrutura de cada Tribunal de Contas.
O art. 22 da Lei de Responsabilidade Fiscal também restringe a contratação de horas extras?
Sim, mas essa vedação em si não é uma consequência do art. 41-A. O art. 22, parágrafo único, da LRF veda, ao Poder ou órgão que exceder 95% do limite de despesa com pessoal (o chamado limite prudencial), cinco medidas listadas nos incisos I a V, entre elas a contratação de hora extra, prevista no inciso V. Essa vedação já existe de forma autônoma, independentemente do art. 41-A, e se aplica sempre que o limite prudencial de pessoal é ultrapassado. O parágrafo único do art. 41-A, por sua vez, soma às suas próprias consequências apenas as vedações dos incisos I, II e III do art. 22 — ligadas a aumento de remuneração, criação de cargo e alteração de estrutura de carreira —, quando a insuficiência de caixa persiste por dois anos consecutivos. A contratação de hora extra (inciso V) não está entre as vedações que o art. 41-A soma nesse cenário; ela permanece regida exclusivamente pelo próprio art. 22.
A Lei de Responsabilidade Fiscal também limita despesas com pessoal, além das vedações do artigo 41-A?
Sim. Além das vedações que se somam em caso de insuficiência de caixa prolongada, a lei limita despesas com pessoal na administração pública de forma permanente, fixando percentuais máximos da receita corrente líquida que podem ser gastos com esse tipo de despesa pelo Poder Executivo, pelo Poder Legislativo e pelos demais Poderes e órgãos abrangidos pela lei.
Existe prazo para o ente público regularizar a insuficiência de caixa depois de identificada?
Depende do estágio. No primeiro ano de insuficiência, a vedação do caput permanece até a próxima apuração anual, o que funciona como um prazo indireto para o Poder ou órgão reorganizar seu planejamento financeiro. Se a insuficiência persistir por dois anos consecutivos, porém, o parágrafo único do art. 41-A muda essa lógica: as vedações passam a durar enquanto perdurar a insuficiência, sem um prazo fixo ligado à apuração seguinte, até que o Poder ou órgão efetivamente regularize sua disponibilidade de caixa.
Conteúdo revisado em setembro de 2026, com base na legislação vigente.


Fique por dentro das nossas novidades.
Acompanhe nosso blog e nossas redes sociais.