

Quando a prefeitura fica sem caixa para pagar fornecedor, a empresa credora deve verificar a disponibilidade financeira do município nos relatórios fiscais obrigatórios, formalizar a cobrança antes do fechamento do exercício e, ao mesmo tempo, ajustar o próprio fluxo de caixa e o capital de giro para suportar o atraso. A partir de 1º de janeiro de 2027, se um exercício se encerrar sem caixa suficiente para os restos a pagar e para as demais obrigações financeiras, a Lei de Responsabilidade Fiscal passa a impor consequências automáticas ao respectivo Poder ou órgão do ente público responsável, o que tende a pressionar os gestores a regularizar essas dívidas antes do fim de cada exercício.
Quando a prefeitura fica sem caixa para pagar fornecedor, a primeira dúvida de quem já prestou o serviço ou entregou o produto é simples: o dinheiro existe em algum lugar do orçamento, ou o município realmente está sem condições de pagar? Este artigo explica como consultar essa informação nos documentos que a própria Administração é obrigada a publicar, o que fazer antes do fechamento do exercício para não perder a posição na fila de pagamento e como a empresa credora pode proteger seu próprio caixa enquanto aguarda o recebimento.
O conteúdo é voltado a empresas que prestam serviços contínuos ou fornecem bens à administração pública municipal e que já enfrentam atraso no pagamento, ou que identificam sinais de que esse atraso está próximo: parcelas represadas, respostas evasivas do setor financeiro, ou dificuldade recorrente de caixa do município.
Ignorar esses sinais tem custo direto. Sem antecipar a cobrança e sem ajustar o próprio fluxo de caixa, a empresa credora corre o risco de conviver por meses com uma dívida pública sem previsão de pagamento, comprometendo sua própria capacidade de honrar compromissos correntes.
O que significa a prefeitura estar sem caixa para pagar fornecedor?
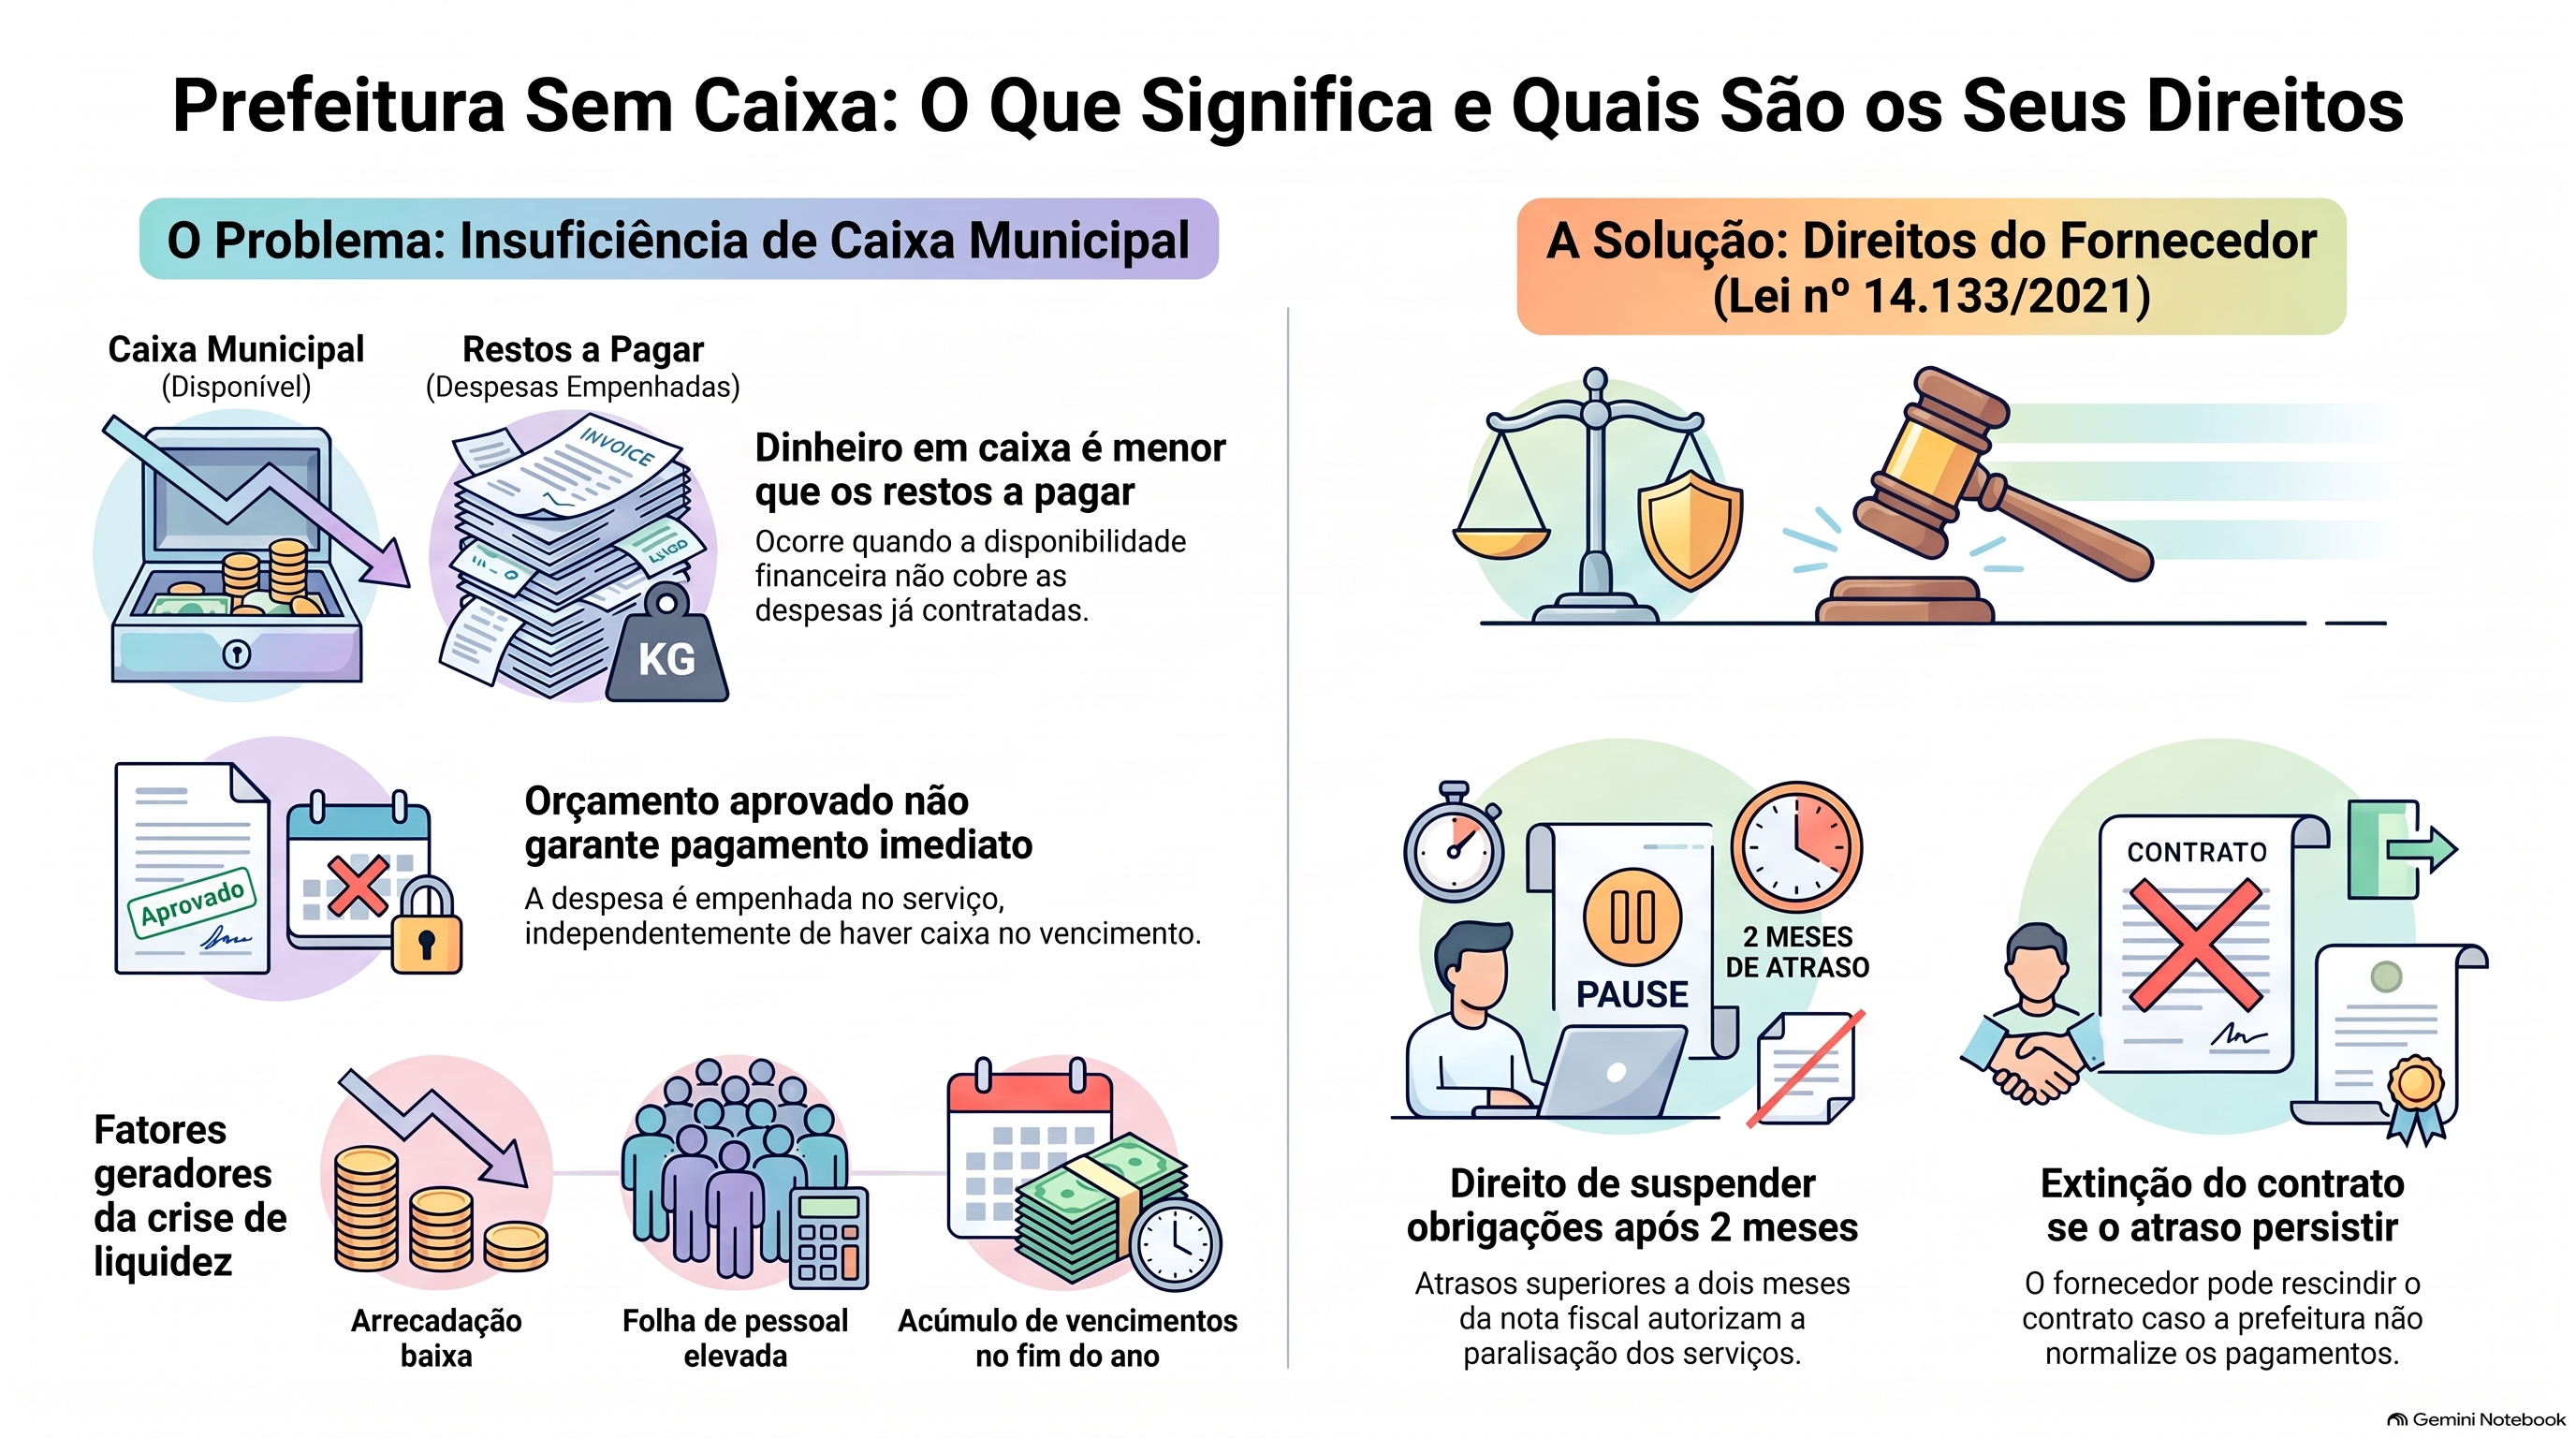
A prefeitura estar sem caixa para pagar fornecedor significa que a disponibilidade financeira do município, apurada nos relatórios fiscais oficiais, é menor do que o montante total de despesas já empenhadas e não pagas, os chamados restos a pagar. Não se trata de falta de orçamento aprovado, mas de falta de dinheiro efetivamente em caixa no momento de pagar.
Essa distinção importa porque o orçamento público funciona, em grande parte, pelo regime de competência: a despesa é empenhada antes da contratação, como reserva orçamentária (Lei nº 4.320/1964, art. 60), e só é liquidada depois que o serviço é prestado ou o bem é entregue (art. 63) — o empenho reserva a dotação orçamentária, mas não garante, por si só, a disponibilidade financeira para o pagamento, que só ocorre depois de liquidada a despesa (art. 64). Por isso, uma prefeitura pode ter autorizado a despesa corretamente e, mesmo assim, não ter caixa suficiente para quitá-la no vencimento.
Entre as causas mais comuns dessa insuficiência estão a arrecadação abaixo do previsto, o peso da folha de pessoal e da dívida pública sobre a receita corrente, e a concentração de vencimentos de restos a pagar no fim do exercício. Municípios de diferentes portes já enfrentaram episódios de crise de liquidez que levaram à suspensão temporária de pagamentos a fornecedores e, em casos mais graves, a servidores, situação que a Lei de Responsabilidade Fiscal busca justamente prevenir.
Esse tipo de atraso não é exclusividade da esfera pública, mas tem uma diferença estrutural em relação ao inadimplemento de um cliente privado: diante de atraso superior a dois meses contado da emissão da nota fiscal, a Lei nº 14.133/2021 assegura ao contratado o direito de suspender o cumprimento de suas obrigações até a normalização da situação (art. 137, § 3º, II), e até mesmo o direito à extinção do contrato caso o atraso persista (art. 137, § 2º, IV), ferramentas que costumam ser subestimadas por quem só pensa em cobrar, sem considerar suspender a prestação como opção legítima. Ainda assim, essas medidas seguem regras próprias e merecem avaliação caso a caso antes de aplicadas. A relação contratual com a administração pública segue regras próprias, o que torna ainda mais importante monitorar preventivamente a situação de caixa do ente antes de assumir novos compromissos ou de ampliar o volume de serviços prestados.
Onde consultar o RREO e o RGF de um município?
O RREO (Relatório Resumido da Execução Orçamentária) e o RGF (Relatório de Gestão Fiscal) são publicados periodicamente por todos os entes federativos e ficam à disposição no Siconfi, sistema mantido pela Secretaria do Tesouro Nacional, além do portal da transparência do próprio município.
O RREO é publicado a cada dois meses, conforme o art. 165, § 3º, da Constituição Federal e o art. 52 da Lei de Responsabilidade Fiscal, e traz a execução da receita e da despesa do período. Já o RGF, previsto no art. 54 da mesma lei, é divulgado a cada quatro meses e mostra o cumprimento dos limites fiscais, incluindo a disponibilidade de caixa em relação aos restos a pagar inscritos. Municípios com população inferior a 50 mil habitantes têm uma regra própria: podem optar por divulgar semestralmente os demonstrativos do RREO e o próprio RGF, conforme faculta o art. 63, inciso II, da LRF; vale confirmar essa opção no próprio Siconfi antes de esperar por uma publicação quadrimestral que talvez não exista para aquele município.
O RGF costuma trazer um demonstrativo específico comparando a disponibilidade de caixa líquida com o saldo de restos a pagar do exercício. É esse demonstrativo que indica, de forma mais direta, se o município tem dinheiro em caixa suficiente para cobrir o que já deve aos fornecedores.
Na prática, o caminho mais direto é acessar o Siconfi pelo site da Secretaria do Tesouro Nacional e buscar o município pelo nome ou pelo código do IBGE, o que abre o histórico de todos os RREOs e RGFs já enviados por aquele ente. O portal da transparência local, por sua vez, costuma trazer um menu específico para execução orçamentária ou finanças, onde os mesmos relatórios ficam disponíveis em formato mais amigável, muitas vezes já com gráficos comparativos entre exercícios.
Como saber se a prefeitura tem caixa suficiente para pagar minha dívida?
Para saber se a prefeitura tem caixa suficiente para pagar sua dívida, a empresa credora deve comparar dois números do RGF mais recente: a disponibilidade de caixa líquida do município e o montante total de restos a pagar processados e não processados inscritos até aquele momento. Se a disponibilidade for menor que esse total, o município está, tecnicamente, sem caixa suficiente.
Esse comparativo entre disponibilidade de caixa e restos a pagar inscritos é o que Tribunais de Contas já vêm acompanhando sob a denominação de Índice de Suficiência de Caixa, justamente o indicador que ganha peso prático a partir de 2027, quando passa a ser o gatilho das vedações do art. 41-A.
Essa comparação também aparece de forma indireta no RREO, que detalha a execução da receita e da despesa bimestre a bimestre. Uma arrecadação sistematicamente abaixo da meta prevista na Lei Orçamentária Anual é um indicador de que a disponibilidade de caixa deve piorar até o fim do exercício, e as receitas municipais tendem a refletir esse cenário nos períodos seguintes.
Além dos documentos oficiais, vale acompanhar as audiências públicas realizadas na Câmara de Vereadores para apresentação das contas do município, quando a Secretaria de Fazenda costuma detalhar a situação do caixa e as projeções para o restante do exercício.
Quando os indicadores de liquidez do município pioram de um relatório para o outro, isso costuma refletir prioridades de política pública que privilegiam despesas continuadas, como folha de pessoal, saúde e educação, em detrimento do pagamento de fornecedores, ainda que a obrigação já esteja líquida e certa.
Vale também observar a tendência ao longo de pelo menos três ou quatro relatórios seguidos, e não apenas a fotografia de um único período. Um município pode apresentar disponibilidade de caixa baixa em um RGF isolado por conta de sazonalidade da arrecadação, mas se o problema se repete relatório após relatório, o risco de o exercício se fechar sem caixa suficiente para os restos a pagar é consideravelmente maior.
Por que o fechamento do exercício, em 31 de dezembro, é o momento mais crítico para quem tem restos a pagar?
O fechamento do exercício, em 31 de dezembro, é o momento mais crítico para quem tem restos a pagar porque é nessa data que a Administração apura, de uma só vez, todas as despesas empenhadas e ainda não pagas, definindo o que será inscrito como restos a pagar processados ou não processados para o ano seguinte.
Conforme o art. 36 da Lei nº 4.320/1964, consideram-se restos a pagar as despesas empenhadas mas não pagas até 31 de dezembro, distinguindo-se as processadas, que já foram liquidadas, isto é, o serviço foi prestado e atestado, das não processadas, que ainda dependem dessa etapa.
É justamente essa apuração de fim de exercício que, a partir de 2027, passa a acionar as consequências automáticas do art. 41-A da Lei de Responsabilidade Fiscal, tema tratado em profundidade neste artigo.
Para o fornecedor, isso significa que negociar ou cobrar formalmente antes do fechamento do exercício tende a ser mais eficaz do que esperar o ano virar. Depois de 31 de dezembro, a dívida já está consolidada como resto a pagar e sujeita à disponibilidade de caixa que o município tiver naquele momento, o que pode adiar ainda mais o pagamento.
É comum que os últimos meses do exercício concentrem uma corrida interna da própria Administração para equilibrar receita e despesa antes do fechamento, com contingenciamento de gastos discricionários e priorização de pagamentos considerados urgentes. Esse período costuma ser, por isso, o momento em que a área financeira do município está mais atenta às cobranças recebidas, já que qualquer pendência formalizada pode entrar na lista de prioridades antes da apuração final de 31 de dezembro.
Essa fila segue, em regra, a ordem cronológica de pagamentos exigida pelo art. 141 da Lei nº 14.133/2021, o que reforça a importância de formalizar a cobrança antes do fechamento do exercício.
O que diz a Lei de Responsabilidade Fiscal sobre o pagamento de restos a pagar?
A Lei de Responsabilidade Fiscal, Lei Complementar nº 101, de 2000, não obriga diretamente o pagamento de restos a pagar em determinado prazo, mas impõe disciplina fiscal aos entes públicos para que as despesas empenhadas tenham, desde o início, cobertura financeira real.
O art. 42 da LRF, dispositivo em vigor desde 2000, já proibia que o gestor público assumisse, nos últimos dois quadrimestres do mandato, despesa que não pudesse ser paga no mesmo exercício ou que tivesse parcela a pagar no exercício seguinte sem disponibilidade de caixa suficiente. O art. 41-A, incluído pela Lei Complementar nº 212, de 2025 (já em vigor desde a publicação da lei, mas com efeitos que só passam a ser aplicados a partir do fechamento do exercício de 2027), traz alterações que vão além desse dispositivo anterior: cria uma consequência que se aplica a qualquer momento do mandato, sempre que o exercício se encerrar sem caixa para os restos a pagar inscritos.
Pelo art. 41-A, se, ao final de um exercício, a disponibilidade de caixa não for suficiente para honrar os restos a pagar processados e não processados inscritos e as demais obrigações financeiras, aplica-se de imediato ao respectivo Poder ou órgão do ente — Executivo, Legislativo, Judiciário ou Ministério Público, conforme o caso — a vedação à concessão ou ampliação de incentivo ou benefício de natureza tributária, até a apuração seguinte.
Persistindo a insuficiência por dois exercícios seguidos, somam-se as vedações previstas nos incisos I, II e III do parágrafo único do art. 22 da mesma lei; respectivamente, a concessão de vantagem, aumento, reajuste ou adequação de remuneração a qualquer título, a criação de cargo, emprego ou função, e a alteração de estrutura de carreira que implique aumento de despesa.
Essas restrições recaem sobre o ente público, não diretamente sobre o fornecedor. A sanção não gera, por si só, o pagamento da dívida. Na prática, porém, ela cria pressão política e institucional para que o gestor evite chegar ao fim do exercício com restos a pagar sem cobertura financeira, o que interessa a quem já é credor e depende da boa gestão dos recursos públicos do ente.
Vale registrar que o art. 41-A não surgiu isolado: a Lei Complementar nº 212, de 2025, que o incluiu na LRF, também instituiu o Propag (Programa de Pleno Pagamento de Dívidas dos Estados), voltado à renegociação das dívidas dos Estados e do Distrito Federal com a União, um programa exclusivo desse âmbito estadual, sem aplicação direta às dívidas municipais. Ainda assim, o contexto legislativo é o mesmo: reforçar, em todos os entes federativos, o equilíbrio entre o que se gasta e o que efetivamente está disponível em caixa, reduzindo o espaço para que despesas se acumulem sem lastro financeiro de um exercício para o outro.
O art. 41-A da LRF ajuda ou atrapalha quem já tem restos a pagar a receber?
O art. 41-A da LRF ajuda indiretamente quem já tem restos a pagar a receber, na medida em que aumenta o custo político de deixar o caixa insuficiente no fechamento do exercício. A vedação a incentivos tributários e, no limite, as restrições à concessão de reajustes de remuneração e à criação de cargos tendem a levar o gestor a priorizar a regularização do caixa antes de 31 de dezembro.
Por outro lado, a regra não cria um mecanismo automático de pagamento. O fornecedor continua dependendo de negociação direta, de cobrança administrativa ou, se necessário, de medida judicial para efetivamente receber. O art. 41-A funciona como um argumento a mais na negociação, não como uma garantia de recebimento.
O que o fornecedor pode fazer antes de o art. 41-A entrar em vigor, em 2027?
Antes de a primeira apuração do art. 41-A alcançar o município, em 1º de janeiro de 2027, o fornecedor pode adotar três medidas práticas: consultar periodicamente o RREO e o RGF do município, manter a documentação de liquidação da dívida organizada, e formalizar a cobrança por escrito, sempre antes do fechamento de cada exercício financeiro.
Consultar o RREO e o RGF a cada divulgação, bimestral e quadrimestral, respectivamente, permite acompanhar se a disponibilidade de caixa do município está se aproximando do montante de restos a pagar inscritos, que é o gatilho da nova regra.
Vale montar um calendário simples com as datas de divulgação de cada relatório e revisar, a cada nova publicação, se a situação do município melhorou ou piorou. Esse acompanhamento recorrente também ajuda a decidir o momento certo para intensificar a cobrança: uma queda brusca na disponibilidade de caixa de um RGF para o outro é um sinal de que vale antecipar a notificação, em vez de aguardar o próximo ciclo de divulgação.
A empresa credora também deve verificar se sua dívida está corretamente registrada como resto a pagar processado, e não como despesa de exercícios anteriores (DEA), classificação orçamentária distinta, tratada em detalhe aqui.
Por que negociar ou notificar a prefeitura antes do fim do exercício é mais eficaz do que esperar?
Negociar ou notificar a prefeitura antes do fim do exercício é mais eficaz do que esperar porque, enquanto a dívida ainda não foi consolidada como resto a pagar do exercício seguinte, o gestor tem mais margem orçamentária e mais interesse político em resolver a pendência sem que ela pese no fechamento das contas.
Depois de 31 de dezembro, a dívida já está consolidada como resto a pagar e passa a depender da disponibilidade de caixa que o município tiver naquele momento; cenário em que o próprio ente, e não a dívida, é quem passa a estar sujeito às vedações do art. 41-A caso o caixa seja insuficiente, o que pode alongar ainda mais o prazo de recebimento.
Veja também o vídeo dos nossos especialistas sobre o tema:
Que documentos de liquidação a empresa credora deve manter em ordem?
A empresa credora deve manter em ordem, principalmente, o contrato administrativo, as notas fiscais emitidas, o termo de recebimento provisório e definitivo do objeto e qualquer atesto formal da fiscalização do contrato, dentro dos prazos que o próprio contrato deve prever, já que esses documentos comprovam que a despesa foi liquidada, etapa que antecede o pagamento e confirma o direito ao crédito.
O contrato também deve prever cláusula de reajuste e atualização financeira, nos termos do art. 92, V, da Lei nº 14.133/2021, que se aplica à correção monetária e aos juros sobre valores em atraso.
Também é recomendável guardar comprovantes de protocolo de todos os pedidos e notificações enviados à administração, incluindo e-mails, ofícios e requerimentos, pois esse histórico documenta a mora do ente público caso a cobrança precise avançar para uma medida judicial.
Uma boa prática é reunir toda essa documentação em uma pasta única, física ou digital, organizada por contrato e por data, de modo que qualquer atualização de status, seja um novo protocolo, seja uma resposta da prefeitura, seja incorporada de imediato. Isso evita que a empresa perca prazos ou precise reconstruir o histórico da dívida às pressas quando a negociação avança ou quando surge a necessidade de acionar um advogado.
O Tribunal de Contas pode ajudar o fornecedor que não está sendo pago?
O Tribunal de Contas pode ajudar o fornecedor que não está sendo pago, na medida em que fiscaliza o cumprimento da Lei de Responsabilidade Fiscal e pode ser provocado a examinar a situação de caixa do município diante de restos a pagar acumulados.
A Constituição Federal, no art. 74, § 2º, garante a qualquer cidadão, partido político, associação ou sindicato legitimidade para denunciar irregularidades perante o Tribunal de Contas da União, e o Tribunal de Contas competente para fiscalizar aquele município (em regra o TCE, salvo nos poucos municípios que ainda contam com Tribunal de Contas próprio) costuma prever mecanismo equivalente em seu regimento interno e lei orgânica para representações sobre a gestão fiscal do ente fiscalizado.
Uma representação ao Tribunal de Contas não substitui a cobrança direta nem acelera, por si só, o pagamento da dívida individual do fornecedor, mas pode chamar atenção institucional para a situação de caixa do município, sobretudo quando o TC já acompanha o cumprimento do art. 41-A junto a outros entes da mesma jurisdição.
As decisões dos Tribunais de Contas sobre a gestão fiscal do município, como aprovação ou rejeição de contas, recomendações e determinações de ajuste, também servem como fonte de dados adicionais para o fornecedor avaliar o real risco de inadimplência antes de contratar ou de insistir em uma negociação extrajudicial.
A gestão deve ser transparente para evitar questionamentos de órgãos de controle, e é justamente essa exposição ao Tribunal de Contas que reforça, na prática, o incentivo para que o gestor regularize o caixa antes de acumular restos a pagar sem cobertura financeira.
Como os próprios RREO e RGF são enviados periodicamente ao Tribunal de Contas responsável pela fiscalização daquele ente, o órgão costuma acompanhar de perto justamente os indicadores que o art. 41-A passa a levar em conta a partir de 2027, o que deve aumentar a frequência de recomendações e alertas preventivos aos municípios que se aproximarem do limite de insuficiência de caixa.
Como o fluxo de caixa da empresa é afetado quando a prefeitura atrasa o pagamento?
O fluxo de caixa da empresa é afetado diretamente quando a prefeitura atrasa o pagamento, porque a receita que já deveria ter entrado, muitas vezes já reconhecida contabilmente pelo regime de competência, não se converte em dinheiro disponível para pagar as obrigações correntes da própria empresa.
O fluxo de caixa representa todas as movimentações financeiras de uma empresa em determinado período, e se divide, de forma simplificada, em Fluxo de Caixa Operacional, o dinheiro gerado pelas vendas e pela prestação de serviços, e Fluxo de Caixa Livre, que é o que sobra depois de descontados investimentos e despesas operacionais.
Quando um cliente relevante, como uma prefeitura, atrasa um pagamento volumoso, o Fluxo de Caixa Operacional despenca no período, ainda que a empresa continue registrando a receita no regime de competência. Isso afeta diretamente as operações financeiras do dia a dia do negócio, e um acompanhamento periódico do fluxo de caixa é essencial justamente para antecipar esse descompasso antes que ele comprometa a operação.
Uma prática recomendada é projetar o fluxo de caixa considerando dois cenários para o valor a receber da prefeitura: um cenário conservador, em que o pagamento simplesmente não entra no período projetado, e um cenário de recebimento, aplicado apenas quando já houver sinal concreto, como resposta formal da Administração ou inscrição confirmada em restos a pagar processados. Tomar decisões financeiras com base no cenário otimista é um dos erros mais comuns de empresas que dependem de contratos com o poder público.
O que é o Índice de Liquidez Imediata e por que ele importa para quem espera receber da prefeitura?
O Índice de Liquidez Imediata avalia a capacidade de pagamento imediato da empresa, comparando, na base de cálculo, o dinheiro disponível em caixa e equivalentes de caixa com as obrigações de curto prazo, sem considerar recebíveis como o valor ainda pendente com a prefeitura.
Ele importa para quem espera receber da prefeitura porque um Índice de Liquidez abaixo de 1 indica risco de falta de liquidez: a empresa tem mais obrigações imediatas do que dinheiro disponível para honrá-las, cenário que se agrava quanto maior for a fatia da receita presa em restos a pagar do setor público.
Como o Ciclo de Conversão de Caixa muda quando o cliente é o poder público?
O Ciclo de Conversão de Caixa mede o tempo que uma empresa leva para transformar suas vendas em dinheiro efetivamente disponível, e esse prazo se alonga consideravelmente quando o cliente é o poder público, já que o pagamento depende não só da liquidação contratual, mas também da disponibilidade de caixa do ente naquele momento.
Em contratos privados, o ciclo costuma ser previsível, ligado ao prazo comercial combinado. Em contratos administrativos sujeitos a restos a pagar, esse prazo pode se estender por meses ou anos, o que exige da empresa um planejamento de capital de giro mais conservador para os contratos firmados com entes públicos.
Como proteger o capital de giro da empresa enquanto aguarda o pagamento da prefeitura?
Para proteger o capital de giro da empresa enquanto aguarda o pagamento da prefeitura, a saída mais direta é reduzir a dependência daquele recebível específico no planejamento financeiro de curto prazo, tratando o valor como um recebimento incerto até que haja sinal concreto de pagamento.
Despesas discricionárias, aquelas que não são essenciais à operação imediata, devem ser cortadas para liberar caixa enquanto a dívida pública não é quitada. O Ponto de Equilíbrio de Caixa, que determina o faturamento mínimo necessário para cobrir os custos do período, é uma referência útil para decidir quais cortes são realmente necessários.
Negociações de dívidas da própria empresa com seus fornecedores devem ser formalizadas e documentadas, usando o atraso do cliente público como justificativa objetiva, sempre que isso ajudar a alongar prazos e preservar o Saldo Final de Caixa, o dinheiro disponível ao final do período, que mostra se a empresa está, de fato, conseguindo atravessar o atraso sem comprometer o próprio negócio. Um saldo positivo constante indica estabilidade financeira da empresa, e é esse indicador, mais do que o valor pontual a receber da prefeitura, que deve orientar as decisões de curto prazo enquanto a dívida pública não é paga.
Analisar os indicadores de fluxo de caixa com regularidade permite um planejamento financeiro mais assertivo, inclusive para decidir se vale a pena manter, reduzir ou suspender a prestação de novos serviços à administração pública enquanto a pendência anterior não é resolvida. Identificar esses problemas de caixa com antecedência evita que uma dificuldade pontual se transforme em uma crise maior para a própria empresa.
Diversificar a carteira de clientes também é uma medida de proteção ao capital de giro que costuma ser subestimada: quanto maior a concentração de receita em contratos com um único ente público, maior o impacto de um atraso pontual sobre o caixa da empresa como um todo. Empresas que dependem majoritariamente de contratos administrativos tendem a se beneficiar de uma reserva de capital de giro proporcionalmente maior do que aquelas que atendem principalmente clientes privados, justamente pela imprevisibilidade adicional do ciclo de pagamento público.
Buscar linhas de crédito específicas para capital de giro, negociadas antes de o problema de caixa se instalar, também é preferível a recorrer a crédito emergencial já no meio de uma crise, quando as condições de juros e prazo tendem a ser bem menos favoráveis à empresa.
Por que contar com um advogado especialista em Direito Público para cobrar a prefeitura?
Contar com um advogado especialista em Direito Público para cobrar a prefeitura faz diferença justamente nesse momento de transição entre a negociação administrativa e a cobrança formal, quando entender a disponibilidade de caixa do ente e os limites da Lei de Responsabilidade Fiscal é o que separa uma cobrança bem-sucedida de uma dívida esquecida na fila dos restos a pagar. Não existe fórmula única capaz de acelerar sozinha o pagamento de uma dívida pública, mas a combinação certa de monitoramento fiscal, documentação em ordem e cobrança bem calibrada aumenta muito as chances de êxito. Vale ter clareza desde já: se a cobrança avançar para a via judicial e resultar em condenação da Fazenda Pública, o pagamento segue o regime de precatórios ou de Requisição de Pequeno Valor (RPV), previsto no art. 100 da Constituição Federal; um caminho mais lento do que a negociação direta, mas com regras próprias de prioridade.
O Dr. Carlos Horácio Bonamigo Filho, responsável pela equipe de Direito Público da Garrastazu Advogados, acompanha diariamente casos de empresas credoras de restos a pagar, despesas de exercícios anteriores e contratos administrativos suspensos por falta de caixa do ente público. Aqui, ajudamos também nossos clientes com pedidos de reequilíbrio econômico-financeiro e com a cobrança de verbas retidas em contratos de dedicação exclusiva de mão de obra.
O acompanhamento jurídico especializado costuma fazer a diferença justamente na fase que antecede o litígio: saber a hora certa de notificar, de representar ao Tribunal de Contas ou de aguardar mais um ciclo de RREO e RGF evita tanto a judicialização precipitada quanto a perda de prazos que poderiam ter sido aproveitados. Com especialistas em todas as áreas do Direito e atendimento online em todo o país, a Garrastazu está pronta para orientar sua empresa antes que o problema se torne maior. Conte conosco.
Perguntas Frequentes
Restos a pagar e dívida ativa do município são a mesma coisa?
Não. Restos a pagar são despesas que o próprio município já contraiu com fornecedores e ainda não pagou. Dívida ativa é o crédito que o município tem a receber de terceiros, como impostos não pagos por contribuintes, sentido oposto ao da dívida com fornecedores.
O que é regime de competência e por que ele explica o "caixa" que falta na prefeitura?
O regime de competência reconhece a despesa já no momento do empenho, anterior à prestação do serviço ou à entrega do bem; e a liquidação, que ocorre depois de entregue o objeto, confirma o direito do credor, mas não implica que o dinheiro esteja disponível para pagamento imediato. É por isso que uma despesa pode estar corretamente registrada nas contas do município e, ainda assim, não ter caixa correspondente para ser paga.
Onde acompanhar a apresentação do RREO na Câmara de Vereadores?
Municípios realizam, até o fim de maio, setembro e fevereiro, audiências públicas na Câmara de Vereadores para que o Executivo demonstre e avalie o cumprimento das metas fiscais de cada quadrimestre, conforme exige o art. 9º, § 4º, da Lei de Responsabilidade Fiscal. A pauta e a data dessas audiências geralmente são divulgadas no site da própria Câmara ou da Secretaria de Fazenda.
Qual o papel do secretário de Fazenda na negociação com fornecedores?
Quem autoriza o pagamento é o ordenador de despesa, cargo que varia conforme a estrutura de cada município, em algumas prefeituras é o próprio secretário de Fazenda, em outras é o secretário da pasta contratante. Por isso, a notificação formal de cobrança deve ser dirigida ao ordenador de despesa e à Secretaria de Fazenda, com cópia ao fiscal do contrato.
A prefeitura pode alegar crise financeira para não pagar o que já foi liquidado?
A alegação de crise financeira não afasta a obrigação de pagar uma despesa já liquidada. Uma cláusula contratual que dispensasse a Administração desse pagamento seria inválida. A obrigação em si permanece exigível, respeitada a ordem cronológica de pagamentos (Lei nº 14.133/2021, art. 141), e o fornecedor pode buscar a via administrativa ou judicial para cobrá-la.
É possível acompanhar os pagamentos da prefeitura por meio eletrônico?
Sim. A maioria dos municípios disponibiliza o andamento de pagamentos, empenhos e liquidações no portal da transparência, acessível por meio eletrônico, o que permite ao fornecedor monitorar sua própria posição na fila de restos a pagar sem depender apenas do contato direto com a Secretaria de Fazenda.
Conteúdo revisado em setembro de 2026, com base na legislação vigente.


Fique por dentro das nossas novidades.
Acompanhe nosso blog e nossas redes sociais.